

「右腕が欲しい」という言葉を、社長自身が口にするようになったなら、症状の診断はもう終わっています。あとに残るのは、その右腕を正社員として採るのか、外部に置くのかという一段具体的な判断です。ところが検索して出てくる情報の多くは、右腕の必要性を説く記事か、人材紹介会社の相場一覧のどちらかに偏っています。実際に見積書を前にしたとき、月額の数字だけを比べても、正社員雇用と外部委託は前提が違いすぎて並べられません。判断に要るのは相場の一覧ではなく、何にいくら払うと何が起きるのか、その見積の内訳をどう読み、契約の出口をどう設計するかという材料です。
第1章 右腕を正社員で置くか外部に置くか——費用の性質の違い
右腕を置く方法は大きく二つに分かれます。正社員として採用するか、外部の人材に業務委託や顧問契約で入ってもらうかです。どちらも「右腕の機能を置く」という目的は同じですが、支払う費用の性質がまったく違います。この違いを先に押さえておかないと、見積書の金額だけを比べて判断を誤ります。
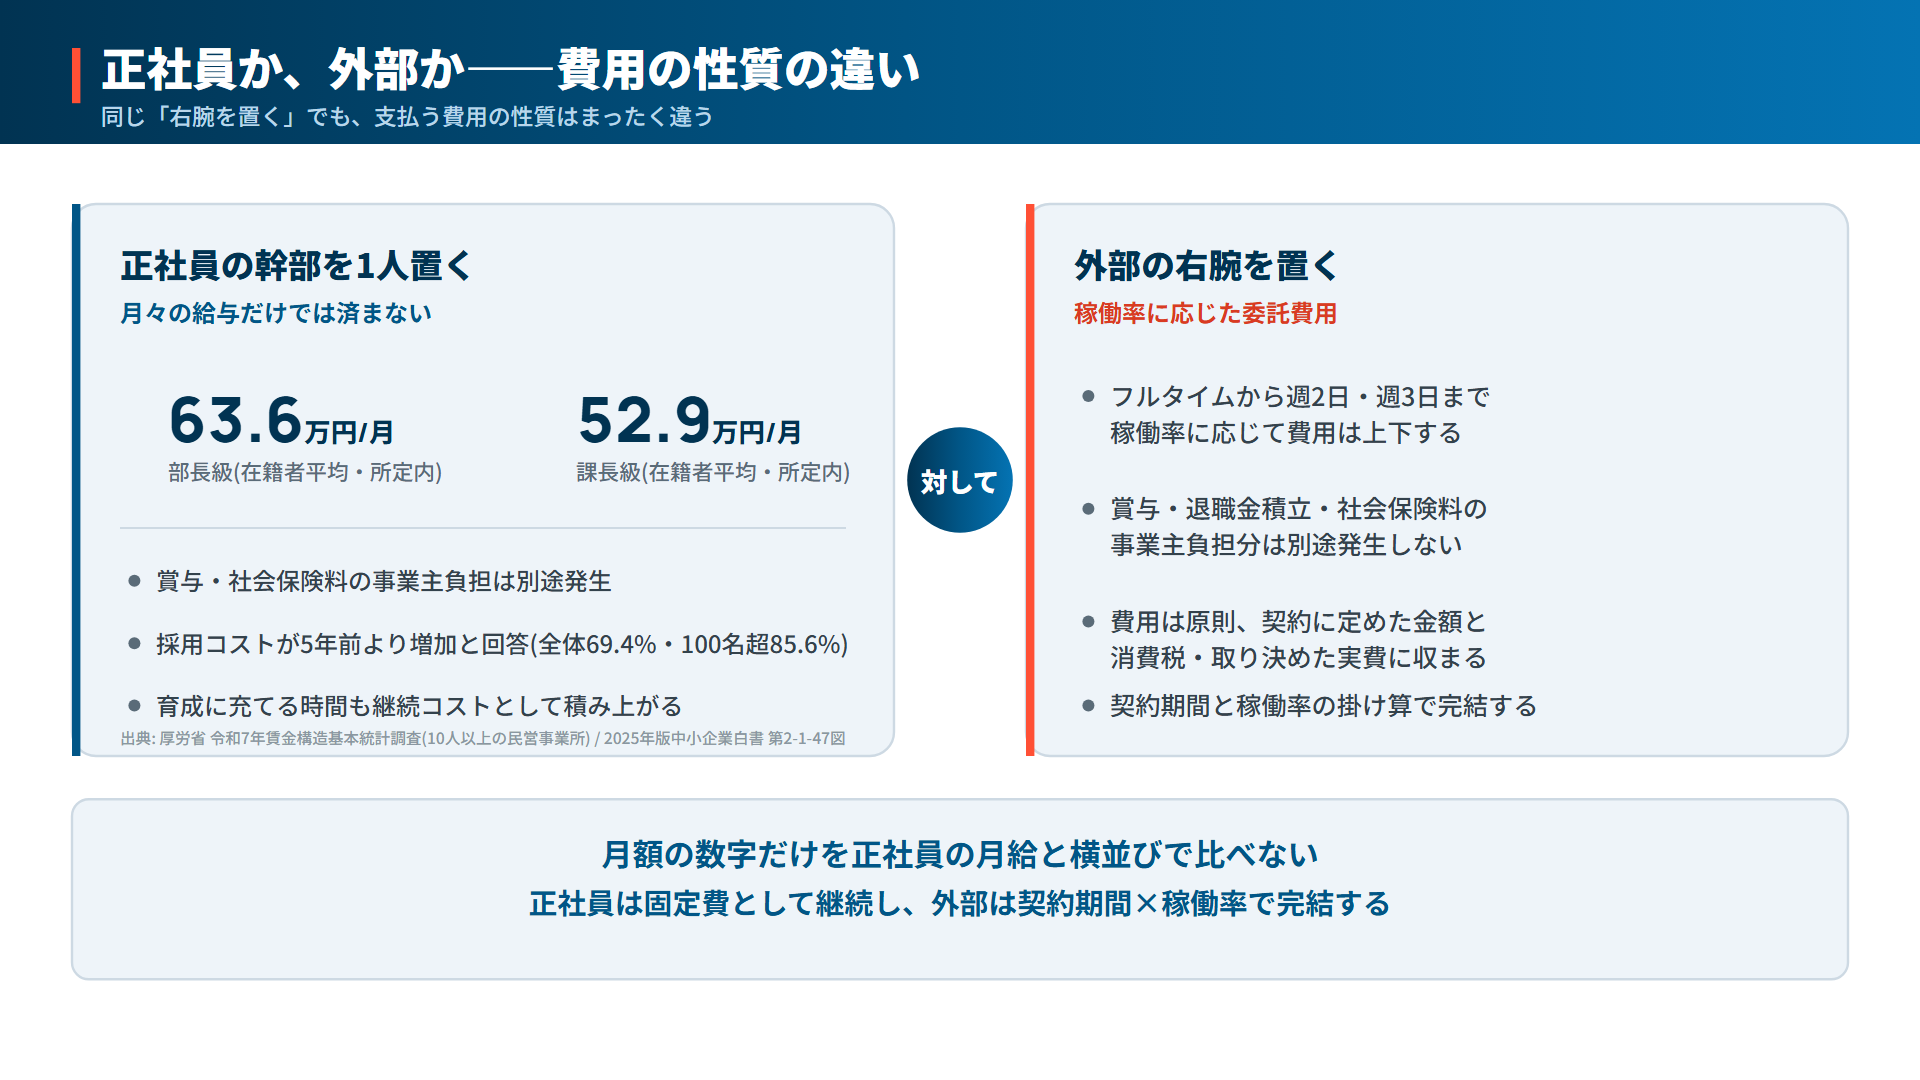
正社員の幹部を1人置いたときの人件費の水準
厚生労働省の令和7年賃金構造基本統計調査は、雇用期間の定めのない一般労働者について、役職別の賃金を公表しています。10人以上の常用労働者を雇用する民営事業所を対象とした集計で、産業計・男女計で見ると、部長級は月63万5,800円、課長級は月52万9,200円です。ここでいう賃金は6月分の所定内給与額を指し、役職手当などの諸手当は含みますが、残業代にあたる超過労働給与と賞与は含みません。6月の1か月分を単純に12倍しても、部長級で約763万円、課長級で約635万円という水準にしかならず、実際に会社が負担する年間の人件費は、ここに賞与と社会保険料の事業主負担分が上乗せされます。なお、これは現在その役職にいる人の平均(部長級は平均53.1歳・勤続22.6年)で、大企業も含む企業規模計の値です。中途で幹部を迎えるときの提示額とは一致しないため、目安の一つとして扱ってください。
加えて、採用そのものにかかる費用があります。求人広告費や紹介手数料、採用担当者の人件費は、ここ数年、重くなる方向に動いてきました。2025年版中小企業白書には、これらを合わせた採用コストが5年前と比べてどう変化したかを尋ねた調査結果が収録されています。集計対象19,780者のうち69.4%が「増加した」と回答し、従業員100名超の事業者2,110者に限ると85.6%に達します。幹部採用に限定した調査ではありませんが、従業員規模の大きい会社ほど、採用にかかる費用の増加を実感している様子が見て取れます。入社後に育成へ充てる時間も、正社員雇用には継続的に発生するコストとして積み上がっていきます。
つまり正社員として右腕を採る場合、月々の給与だけを見て予算を組むと、実際の負担はそれより確実に重くなります。役職に見合った給与水準を用意できるかどうかは、採用活動を始める前に社内で確認しておくべき一線です。
外部の右腕を置いたときの費用の性質
外部に業務委託や顧問契約で右腕を置く場合、支払う費用は稼働時間に対する報酬という性質を持ちます。フルタイムで稼働してもらう契約もあれば、週2日、週3日といった部分稼働で契約する形もあり、稼働率に応じて費用は上下します。正社員雇用のように賞与や退職金の積立、社会保険料の事業主負担分が別途発生することはなく、費用は原則として、契約に定めた金額と消費税、取り決めた実費に収まります。この点は、費用の見通しを立てやすいという利点です。
ただし、月額の数字だけを正社員の月給と横並びで比べるのは誤りです。正社員の給与は年間を通じて固定費として発生し続けますが、外部委託の費用は契約期間と稼働率の掛け算で決まります。フルタイム換算でどの水準になるのか、稼働率をどこまで絞れるのかを見積書から読み取れて初めて、二つの選択肢は同じ土俵で比較できます。その比較に入る前に、まず自社の準備状況を確かめておきます。
第2章 判断の前に、自社の準備状況を数える
直近の経営の動き方を振り返って、次の6項目のうちいくつ当てはまるかを数えてください。
- 経営の意思決定が、社長一人に集中したまま半年以上変わっていない
- 右腕を採用する予算はあるが、その予算でどの水準の人材が採れるのか、社内で試算したことがない
- 右腕に任せたい業務の範囲が、口頭のイメージ止まりで、職務として書き出されていない
- 右腕を採用してから機能するまでに、どれくらいの立ち上がり期間を見込むかを決めていない
- 過去に幹部を採用したが、期待した役割を果たせないまま退職した経験がある
- 右腕に任せた業務を、将来引き継げる人が社内に一人もいない
創業メンバーだけで経営判断を回してきた会社が、その限界にどう向き合うかは、創業メンバーだけの経営判断に限界を感じたらでも扱っている論点です。本稿はその先、限界を自覚したあとに「誰に、どんな形で右腕を任せるか」という発注の判断に的を絞ります。
6項目のうち3つ以上当てはまるなら、正社員採用と外部委託のどちらを選ぶにしても、判断材料をきちんと揃えてから動く価値があります。とくに、過去に幹部採用で機能しなかった経験がある会社は、同じ失敗を外部委託でも繰り返さないために、次章以降の見積の読み方を先に押さえておいてください。
第3章 見積の内訳をどう読むか
外部の右腕を検討する段階で見積書を受け取ったら、金額そのものより先に、その内訳がどう組み立てられているかを見る必要があります。
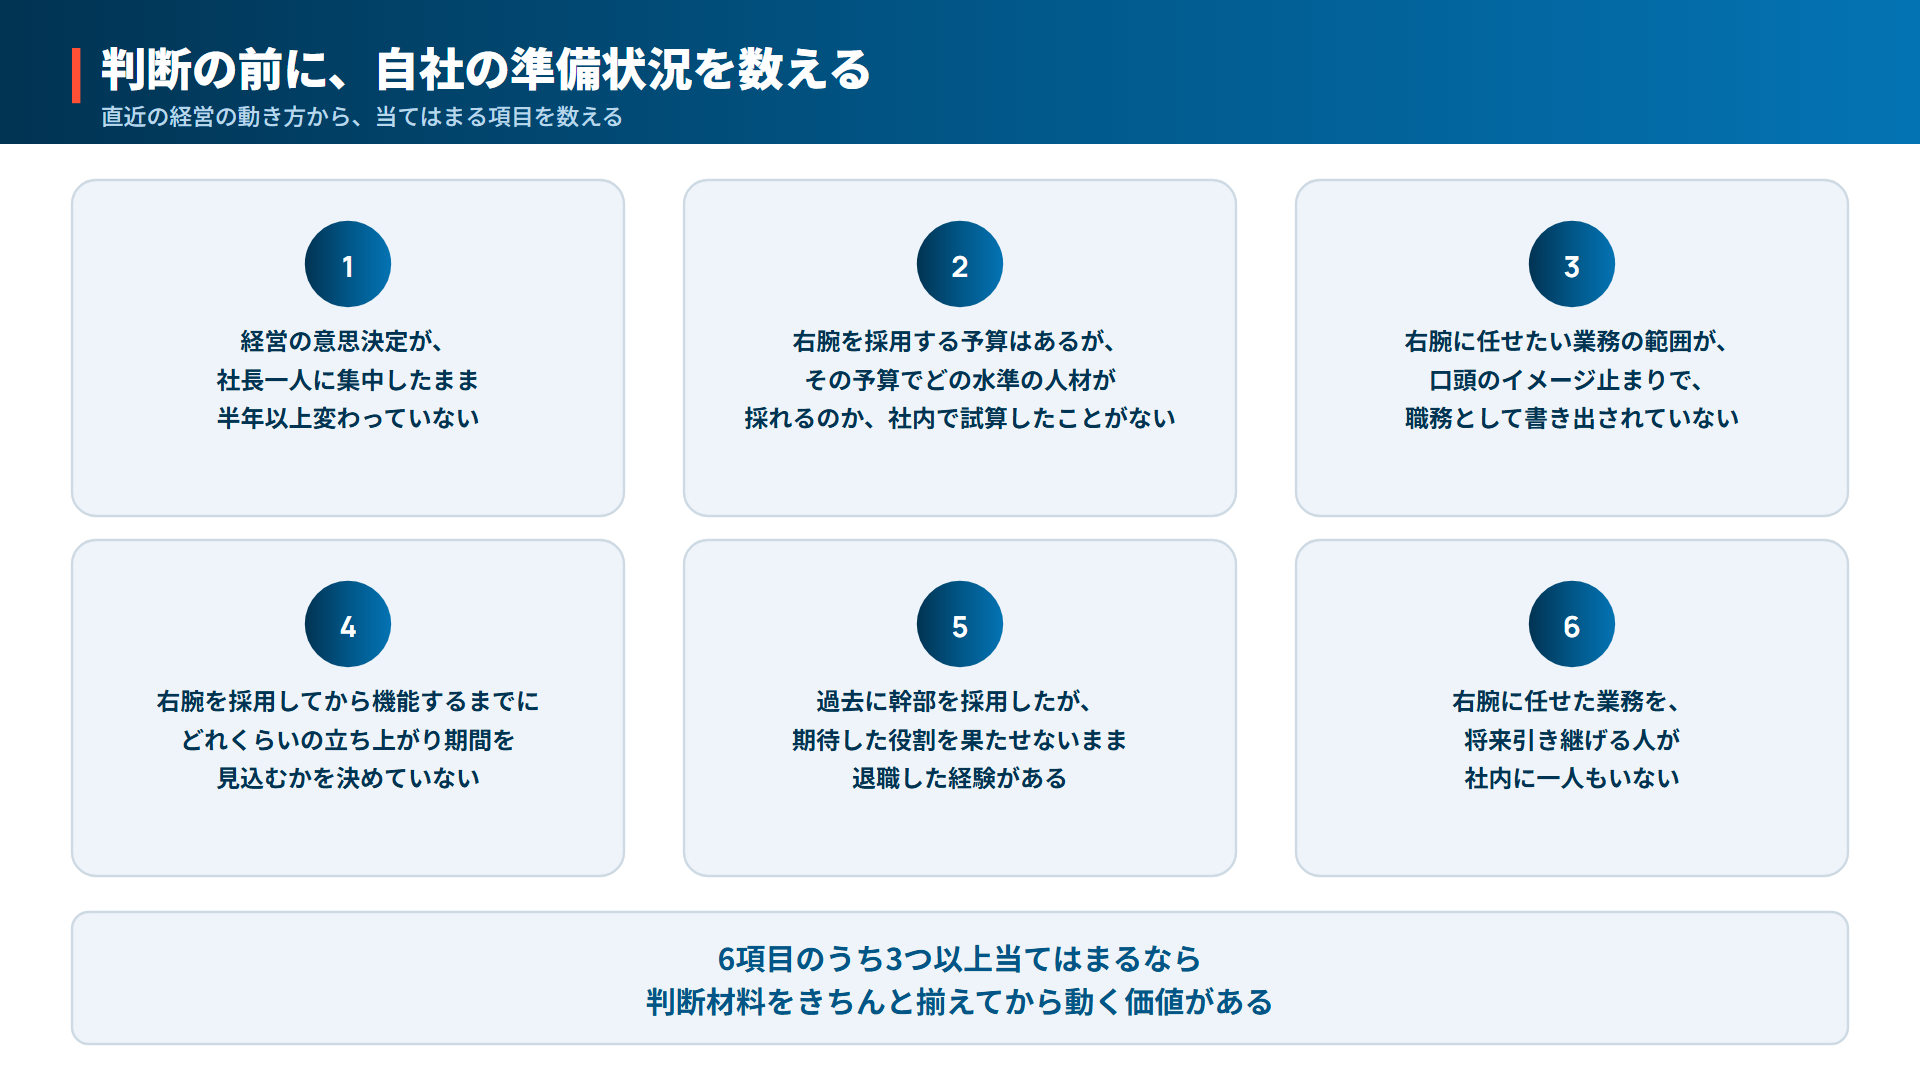
稼働率でどこまで変わるか
外部委託の見積には、フルタイム稼働を基準にした月額を、稼働率に応じて按分する組み方がよく見られます。週5日のフルタイムで右腕としての意思決定に深く関わってもらう契約もあれば、週2日、経営会議への参加と重要案件のレビューに絞った関わり方もあります。任せたい業務が、日々の実務判断まで含むのか、経営会議での壁打ちと要所の判断支援に絞るのかによって、必要な稼働率は変わります。稼働率を絞れば月額は下がりますが、絞りすぎると右腕としての実質を果たせなくなる境目があり、その境目は業務の範囲をどこまで具体的に定義できているかで決まります。なお、フルタイムで社員と同じように日々の指示を受けて働く形になると、契約の名目が業務委託でも、実態によっては雇用と判断される場合があります。稼働率を決めるときは、指示の受け方もあわせて確かめておいてください。
契約形態で何が変わるか
契約の型は、助言を中心にする顧問型、意思決定への実務的な関与まで含む業務委託型、実行まで一緒に持ち、期間を区切って社内へ引き継ぐ伴走型などに分かれます。ただし、右腕として関わる顧問契約や業務委託契約は、法律上は民法の委任・準委任として組まれるのが一般的で、どちらかが特別な契約類型というわけではありません。判断の材料になるのは契約書に付いた名前ではなく、そこに書かれた関与の深さのほうです。助言中心の契約は費用を抑えられますが、実務への関与が薄くなるぶん、社内に実行の担い手がいないと絵に描いた餅で終わります。実務まで踏み込む契約は費用が上がる一方、経営の意思決定そのものに手が届きます。見積書の金額差は、この関与の深さの違いをそのまま映しています。
自社がどの道を選ぶべきかを整理すると、次のようになります。
見るところ | 正社員で右腕を採る | 外部の右腕(業務委託・伴走型) | 部分投入(顧問型・助言中心) |
|---|---|---|---|
費用の性質 | 給与・賞与・社会保険料の事業主負担が固定費として継続発生 | 稼働率に応じた業務委託費用。契約期間で完結 | 稼働率を絞った分、月額は最も抑えられる |
着手までの期間 | 求人・選考・現職の退職手続きを経るため、着手までに時間がかかる | 契約締結後、比較的短期間で稼働開始できることが多い | 同様に短期間で開始できる |
向いている状態 | 右腕の役割を恒久的な社内ポストとして残す方針が固まっている | 意思決定への実務的な関与が必要で、恒久ポスト化はまだ決めきれていない | 経営会議への助言・壁打ちで十分機能する規模・段階 |
抱えるリスク | 採用に失敗すると、給与・採用コストが丸ごと回収できない | 契約終了時に何が社内に残るかを決めておかないと、依存が固定化する | 実務への関与が薄く、決定的な局面で力不足になりうる |
見積書に明細を求める
見積書が「経営支援一式 月額○○万円」のような一行だけで構成されているなら、その時点で契約前に内訳を明細として求めるべきです。稼働率が何割を前提にしているのか、意思決定への関与はどこまで含まれるのか、経営会議への同席は週何回想定されているのか。これらが数字と言葉で分解されて初めて、正社員採用の人件費や、他の依頼先の見積と同じ土俵で比較できます。明細を求めても曖昧な答えしか返ってこない依頼先は、契約後にも同じ曖昧さを持ち込む可能性が高いと考えたほうが安全です。
第4章 出口をどう決めるか——いつ終わり、何が社内に残るか
外部の右腕を置く契約で、着手前に決めておくべきことのなかで見落とされやすいのが出口です。終わり方は、始め方より先に決めておきます。
契約終了の設計を最初に決める
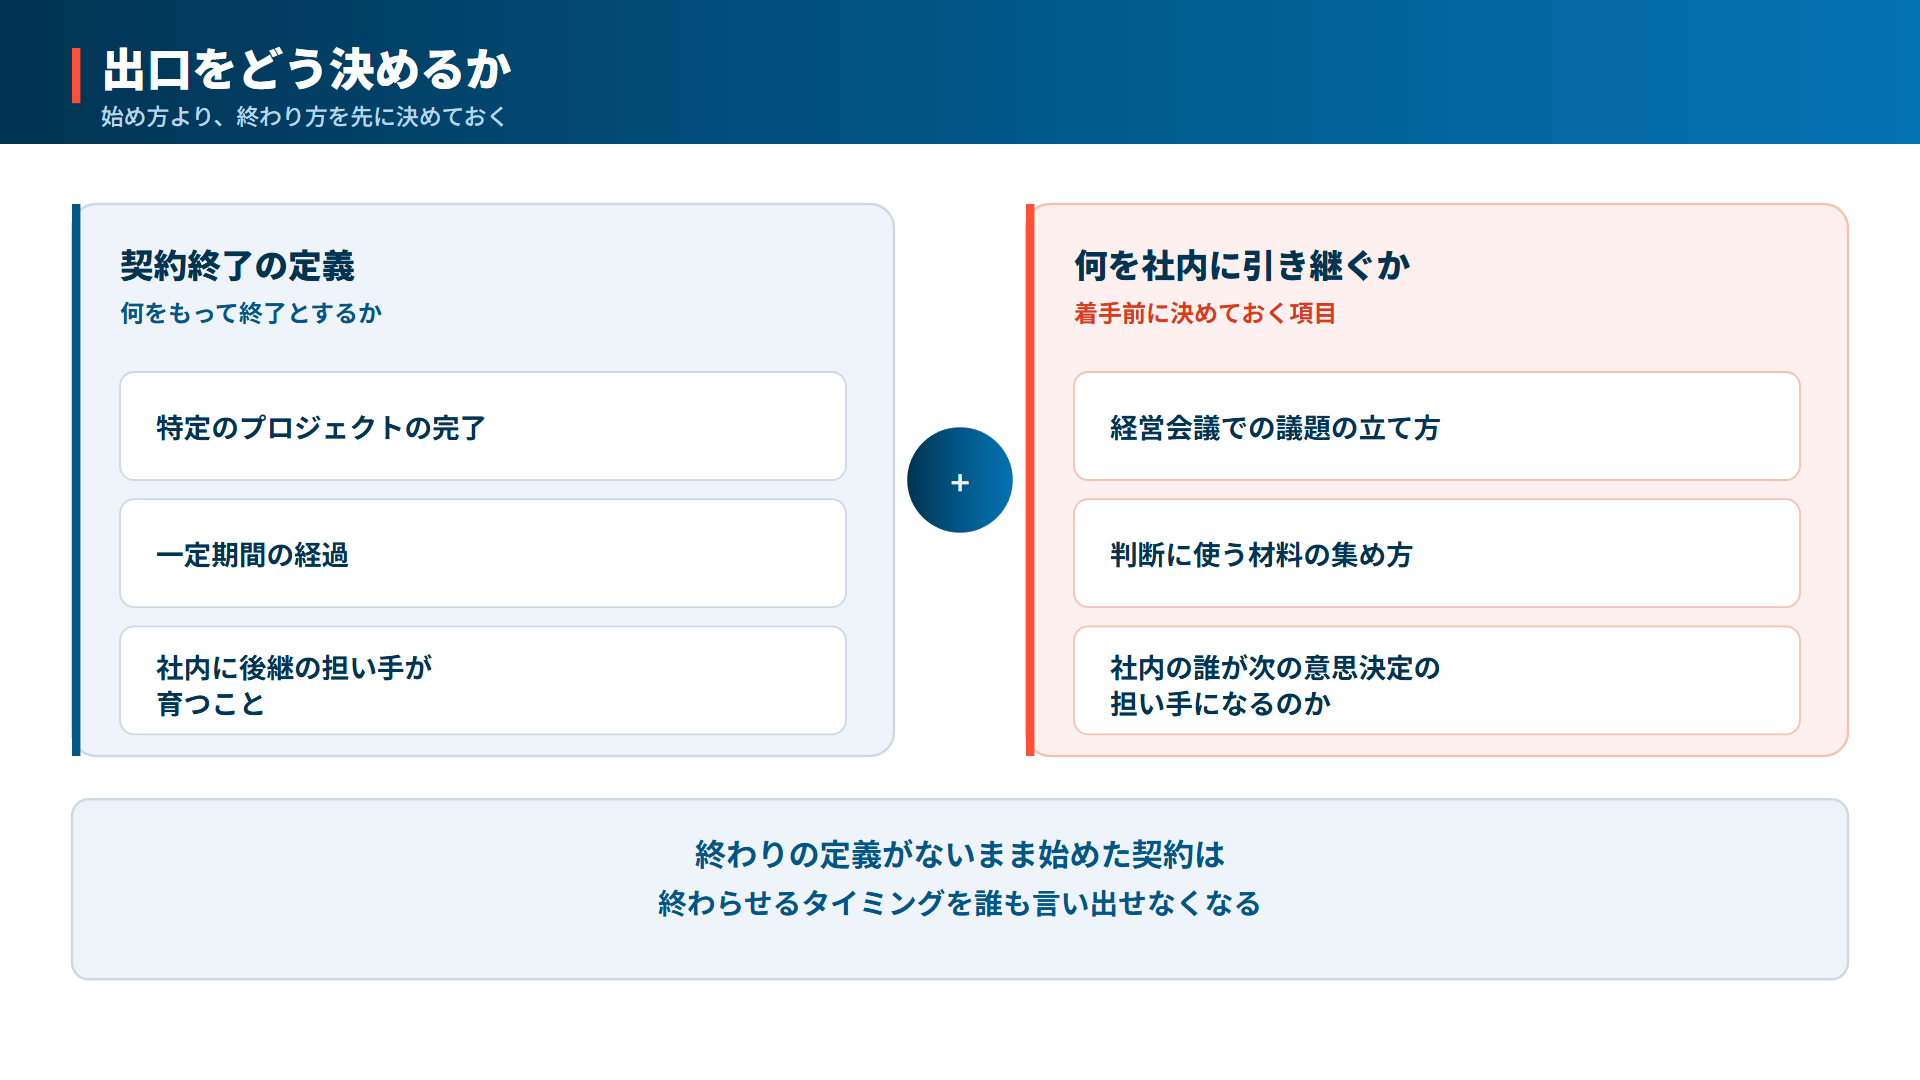
外部委託は、正社員採用と違って契約期間を区切って結べます。ただ、自動更新の条項があったり、期間を意識せずに契約したりすると、右腕としての関与が便利なまま延々と続き、いつ社内に権限を戻すのかが誰の意識にも上らなくなります。何をもって契約終了とするのかは、着手の時点で決めておきます。特定のプロジェクトの完了なのか、一定期間の経過なのか、社内に後継の担い手が育つことなのか。終わりの定義がないまま始めた契約は、終わらせるタイミングを誰も言い出せなくなります。
何を社内に引き継ぐか
契約が終わったとき、意思決定の型や判断の基準が社内に残っていなければ、外部の右腕がいなくなった瞬間に元の状態へ戻ります。何を引き継ぐかも、着手前に決める項目に含めます。経営会議での議題の立て方、判断に使う材料の集め方、社内の誰が次の意思決定の担い手になるのか。これらを支援の終盤にまとめて考えるのではなく、契約の設計段階で引き継ぎの形を決めておくことで、外部に頼った期間そのものが、社内の力を育てる期間に変わります。
助言や分析だけで終わる従来型のコンサルティングと、実行まで一緒に持つ伴走型の関わり方の違いは、伴走支援と従来型コンサルは何が違うのかで整理しています。出口を設計できるかどうかは、この関わり方の違いとも重なります。分析と提言で契約が終わる関わり方では、引き継ぎという概念そのものが契約に含まれていないことが少なくありません。
第5章 安く見える見積が高くつく条件
見積の金額の低さだけで選ぶと、あとから割高になる契約を選んでしまうことがあります。次のような条件が重なっているときは、注意が必要です。
業務範囲が見積書に書かれていない
「経営支援一式」のような曖昧な項目名だけで、意思決定への関与の深さが明記されていないと、稼働してみてから「思っていたのと違う」という食い違いが起き、結局は稼働率を上げるための追加費用が発生します。着手前に、どこまでの意思決定に関わるのかを言葉で確認できない見積は、金額の安さが後から帳消しになります。
引き継ぎが見積の範囲外になっている
安い見積には、稼働期間中の関与だけで完結し、終了時に何を社内へ残すかという工程が含まれていないことがあります。引き継ぎが範囲外なら、契約が終わった瞬間に第2章で数えたような状態へ逆戻りし、また別の右腕を探すところからやり直すことになります。第1章で見た正社員採用の採用コストと同じように、やり直しにかかる時間と費用は、最初の見積には表れません。
稼働率の実態が契約書に書かれていない
フルタイム換算の単価から週数日分を按分した見積であっても、実際に確保される稼働時間が契約書に明記されていなければ、稼働の薄さに気づかないまま費用だけを払い続けることになります。週あたり何時間を確保するのかは、契約書に数字で書いてもらうのが確実です。
安く見える見積では、その安さがどこを削って生まれているのかを確かめてください。
第6章 向かない条件——右腕を外部に頼らないほうがいい会社
外部の右腕は、どの会社にも等しく向いているわけではありません。次のいずれかに当てはまるなら、外部に頼るより先に、社内でできることが残っています。
意思決定の頻度がそもそも少ない
月に数回の重要な判断を社長が一人でこなせている会社では、外部の右腕を置くコストに見合う効果は出にくいものです。この場合は、外部への相談を必要なときだけスポットで使う部分投入のほうが、費用対効果は高くなります。
社内に右腕候補がすでにいる
右腕候補になりうる人材がすでにいて、あとは権限と時間を与えるだけという状態なら、外部に頼るより先に、その人材への権限委譲を試すべきです。外部から人を迎えても、社内の育成を後回しにする理由にはなりません。どの決裁から手放し、どれを社長の手元に残すかの順序は、権限委譲は、渡す順序を決めれば進むで順を追って説明しています。外部から採用した幹部が実際に機能するかどうかは、受け入れ側の権限設計に左右される面が大きく、その構造は幹部を採っても経営は動かない——外部から来た右腕が機能しない3つの構造で扱っています。本稿が扱っているのは契約前の判断材料であり、採用したあとに機能させる構造の話は、そちらが本題です。
必要なのが経営判断ではなく管理機能のとき
右腕に求めている役割が経営判断そのものではなく、特定の管理機能——たとえば経営企画のような役割の空席を埋めることであるなら、話は少し変わります。経営企画という機能を外部に置く型と選び方は、経営企画を外注・代行するという現実解で整理しました。右腕が担うのは経営判断への関与であり、経営企画が担うのは計画と実行をつなぐ機能です。両者は近い場所にありますが、同じものではありません。自社が必要としているのがどちらなのかを取り違えると、発注の設計そのものが的を外します。
右腕より先に、経営課題の整理が要るとき
急成長で意思決定が社長一人に集中し始めた会社では、右腕という個の機能より先に、経営課題そのものの整理が必要なこともあります。資金調達後の拡大局面で起きやすい経営課題は、Series B以降の経営課題とは?でも扱っています。
これらのいずれにも当てはまらず、第2章の項目に3つ以上当てはまり、社内に権限を渡せる人材もいないなら、外部の右腕を検討する段階に来ています。逆に言えば、外部を検討する前にこの章の条件を一通り確認しておけば、払わなくてよい費用を払わずに済みます。
meherは、実行まで一緒に持つ伴走型で、経営者の右腕の役割に入ることが多い会社です。これまでの支援は100件以上にのぼり、着手は最短1週間から可能です。ただ、社内でできることが残っているなら、まずはそちらから試すほうが費用も時間もかかりません。
まとめ
経営者の右腕を外注するかどうかは、費用構造を理解するところから始まります。正社員雇用は給与・賞与・社会保険料の事業主負担が固定費として継続し、外部委託は稼働率に応じた費用が契約期間で完結します。見積書を前にしたら、金額そのものより先に、その金額がどこまでの関与を買っているのか、契約が終わったときに何が社内に残るのかを確認してください。
安く見える見積ほど、業務範囲の曖昧さや引き継ぎの欠落が隠れていることがあります。逆に、外部に頼らなくても済む条件——社内に育成すべき人材がいる、意思決定の頻度がそもそも少ない——に当てはまるなら、無理に外部を選ぶ必要もありません。判断に迷う場合は、自社の状況を一度外の目で整理することも、選択肢の一つです。
出典
- 厚生労働省『令和7年賃金構造基本統計調査 結果の概況』(8)役職別にみた賃金・第8表 役職、性別賃金、対前年増減率及び役職・非役職間賃金格差。10人以上の常用労働者を雇用する民営事業所(集計対象52,242事業所)のうち、雇用期間の定めのない一般労働者について、役職別の賃金(令和7年6月分の所定内給与額)を示したもの。産業計・企業規模計。男女計で部長級63万5,800円(平均53.1歳・勤続22.6年)、課長級52万9,200円。所定内給与額は諸手当を含み、超過労働給与額と賞与その他特別給与額は含まない。https://www.mhlw.go.jp/toukei/itiran/roudou/chingin/kouzou/z2025/dl/08.pdf (調査の概要・用語の定義は https://www.mhlw.go.jp/toukei/itiran/roudou/chingin/kouzou/z2025/dl/14.pdf)
- 中小企業庁『2025年版中小企業白書』第2部第1章第4節 人材戦略、第2-1-47図「5年前と比較した採用コストの変化(従業員規模別)」。ここでの採用コストは採用担当者の人件費・求人広告費・採用仲介手数料などを指す。集計対象は全体19,780者(うち従業員100名超2,110者)。「増加した」は「非常に増加した」「やや増加した」の合計で、「分からない」「採用は実施していない」「業歴5年未満」と回答した者は集計から除かれている。資料は(株)帝国データバンク「令和6年度中小企業の経営課題と事業活動に関する調査」https://www.chusho.meti.go.jp/pamflet/hakusyo/2025/chusho/b2_1_4.html
- e-Gov法令検索『民法』(明治二十九年法律第八十九号)第643条(委任)・第656条(準委任)。法律行為の委託を委任、法律行為でない事務の委託を準委任として規定している。https://laws.e-gov.go.jp/law/129AC0000000089
他のコラムも読んでみる
2026/9/25
PMOを置く前に決める3つのこと——プロジェクト...
新規事業の立ち上げ、基幹システムの入れ替え、営業の仕組みづくり、幹部採用と、今期中に動かすと決めた案件が並んでいます。それぞれに担当を置き、週に一度は進捗会議もしています。それなの...
続きを読む
2026/9/24
権限委譲は、渡す順序を決めれば進む——社長が最初...
「任せる」と言いました。役職も付け、決裁の範囲も口頭で伝えました。それなのに、判断は毎日のように社長のところへ戻ってきます。部長は「一応ご確認を」と持ってきます。幹部は「社長ならど...
続きを読む
2026/9/11
営業の属人化は、商談に同席すれば解ける——売り方...
月末の数字を並べると、受注はいつも同じ2人と社長に偏っています。ほかのメンバーも同じ商品を同じ資料で売っているのに、そちらの数字は動きません。去年は営業研修を入れ、SFA(営業支援...
続きを読む
2026/9/4
新規事業の撤退基準は、始める前に決めておく——分...
新規事業が、成功でも失敗でもないまま続いています。売上は立っているのに投資には見合わず、KPIには届いていないのに、担当者は「もう少しで軌道に乗る」と言います。この状態に心当たりが...
続きを読む
2026/8/21
幹部を採っても経営は動かない——外部から来た右腕...
外部から幹部を採用しました。面接を重ね、報酬も相応に積み、入社後の役割も決めました。それなのに半年たっても、経営会議で決まることの数が変わりません。担当が増え、肩書きも増えたのに、...
続きを読む
2026/8/21
評価制度が運用されないのは担当者のせいではない—...
評価シートは配られています。等級表もあります。目標設定シートには期首の欄がきちんと埋まっています。それなのに、期末の評価が期日どおりに集まりません。一次評価から二次評価、最終決定ま...
続きを読む
完璧な準備より、動き出すことの方がずっと価値がある。
まずはご相談ください。


