

基幹システムの刷新と店舗の業務の見直しが来期から同時に走ることになり、2本を束ねるPMOを外から1名入れる稟議を書いているとします。見積は2社から届きました。A社の月額はB社より5割ほど高く、体制表には受注側の責任者の名前と、週1回の品質の確認が書かれています。B社は1人分の稼働だけで、稼働率の欄がありません。財務からは、総額はいくらか、いつ終わるのか、安いほうでなぜいけないのかを聞かれています。
この記事に、月額の相場の表はありません。相場を示せる公的な統計が見つからず、見積の月額は、任せる役割と稼働率と相手の形で変わるからです。大手ファーム・個人・人材型の比べ方と、契約の形や指示の線は外部コンサル人材の比べ方と契約で確かめる9項目——大手ファーム・個人・人材型にあります。
第1章 月額を同じ物差しに直す
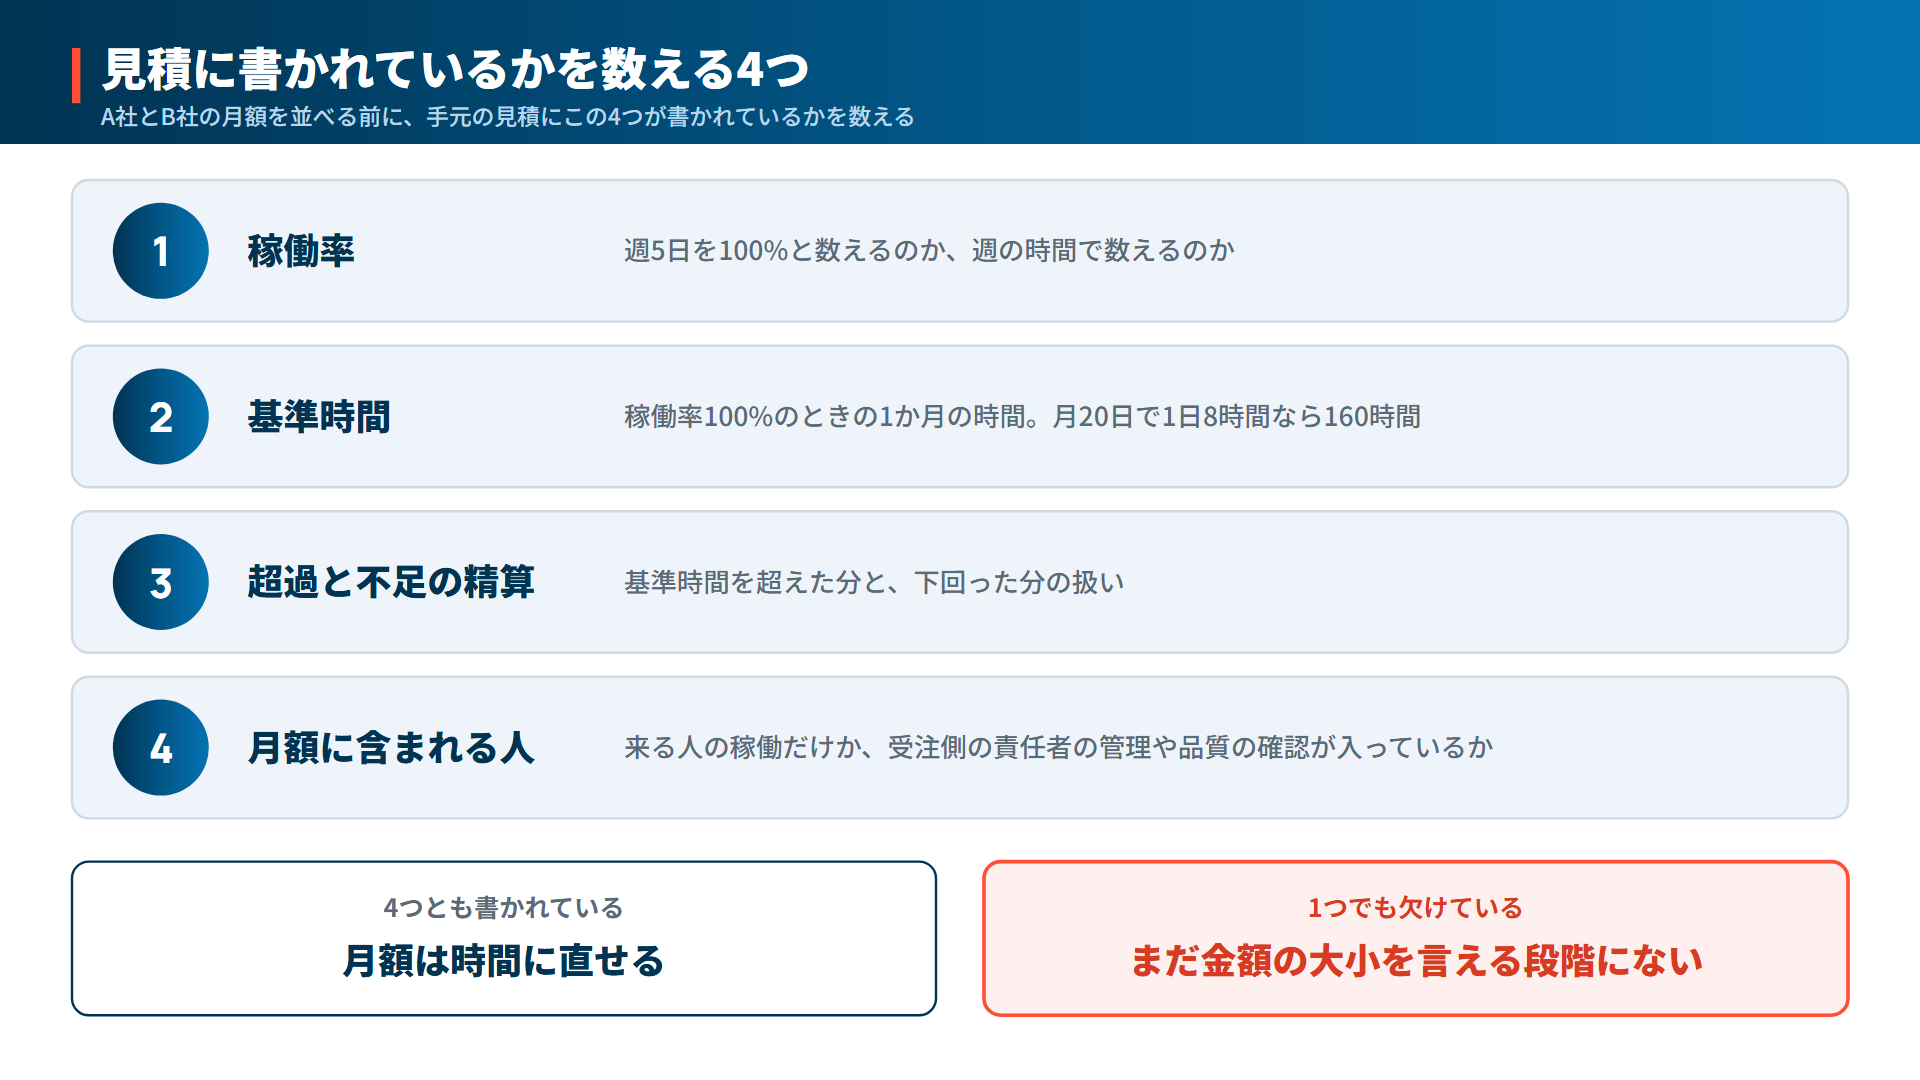
A社とB社の月額を並べても、そのままでは比べられません。月額が何時間分の稼働なのか、超えたらいくらで、足りなければ減るのか、来る人のほかに誰の分が入っているのかが、見積ごとに違うからです。先に、手元の見積に次の4つが書かれているかを数えてください。
- 稼働率。週5日を100%と数えるのか、週の時間で数えるのか
- 基準時間。稼働率100%のときの1か月の時間。月20日で1日8時間なら160時間
- 超過と不足の精算。基準時間を超えた分と、下回った分の扱い
- 月額に含まれる人。来る人の稼働だけか、受注側の責任者の管理や品質の確認が入っているか
4つとも書かれていれば、月額は時間に直せます。1つでも欠けていれば、その見積はまだ金額の大小を言える段階にありません。
月額を時間に戻す
月額を基準時間で割ると、1時間あたりの額が出ます。週3日の見積は、稼働率で割って100%の月額に直してから比べます。次の表は、見積に書かれやすい形を同じ物差しに直したもので、金額は計算の形を示すための仮の数字です。
見積に書かれている形 | 同じ物差しに直すと | 聞くこと |
|---|---|---|
月額100万円(週5日・稼働率100%・基準160時間) | 1日5万円、1時間6,250円 | 超過と不足の精算の単価 |
月額60万円(週3日・稼働率60%) | 稼働率100%に直すと月100万円。1時間6,250円 | 週3日の曜日は固定か、週ごとに変わるか |
月額100万円(稼働率の記載なし) | 直せない | 稼働率と基準時間 |
月額120万円(来る人1名の稼働と、受注側の責任者の管理を含む) | 来る人の分と管理の分に分けてもらう | 責任者が何を、どれくらいの頻度でするか |
時間単価6,250円×実績時間(上限160時間) | 月の上限100万円。実績が少ない月は減る | 最低の時間があるか、上限を超えたときの扱い |
B社に稼働率と基準時間を聞いて、答えが週3日なら、A社との差は5割ではありません。100%に直した月額どうしで比べ直すと、差は縮むか、逆転することもあります。
月額に誰の分が入っているか
A社の月額に受注側の責任者の管理が入っているなら、その分は来る人の稼働とは別の費用です。責任者が指示と管理と交渉を担う形は、自社の担当者の依頼がそのまま指示にならないための仕組みでもあります。線の引き方は、冒頭に挙げた記事の第4章にあります。月額の差を見る前に、来る人の分と管理の分に分けてもらいます。分けられない相手には、責任者が何を、どれくらいの頻度でするのかを尋ねます。はっきりしなければ、管理の分は入っていない月額として読みます。
第2章 総額は、月額に何を足すかで決まる
稟議に書くのは月額ではなく総額です。外に払う額と、自社で持つ費用を足したものです。
外に払う額
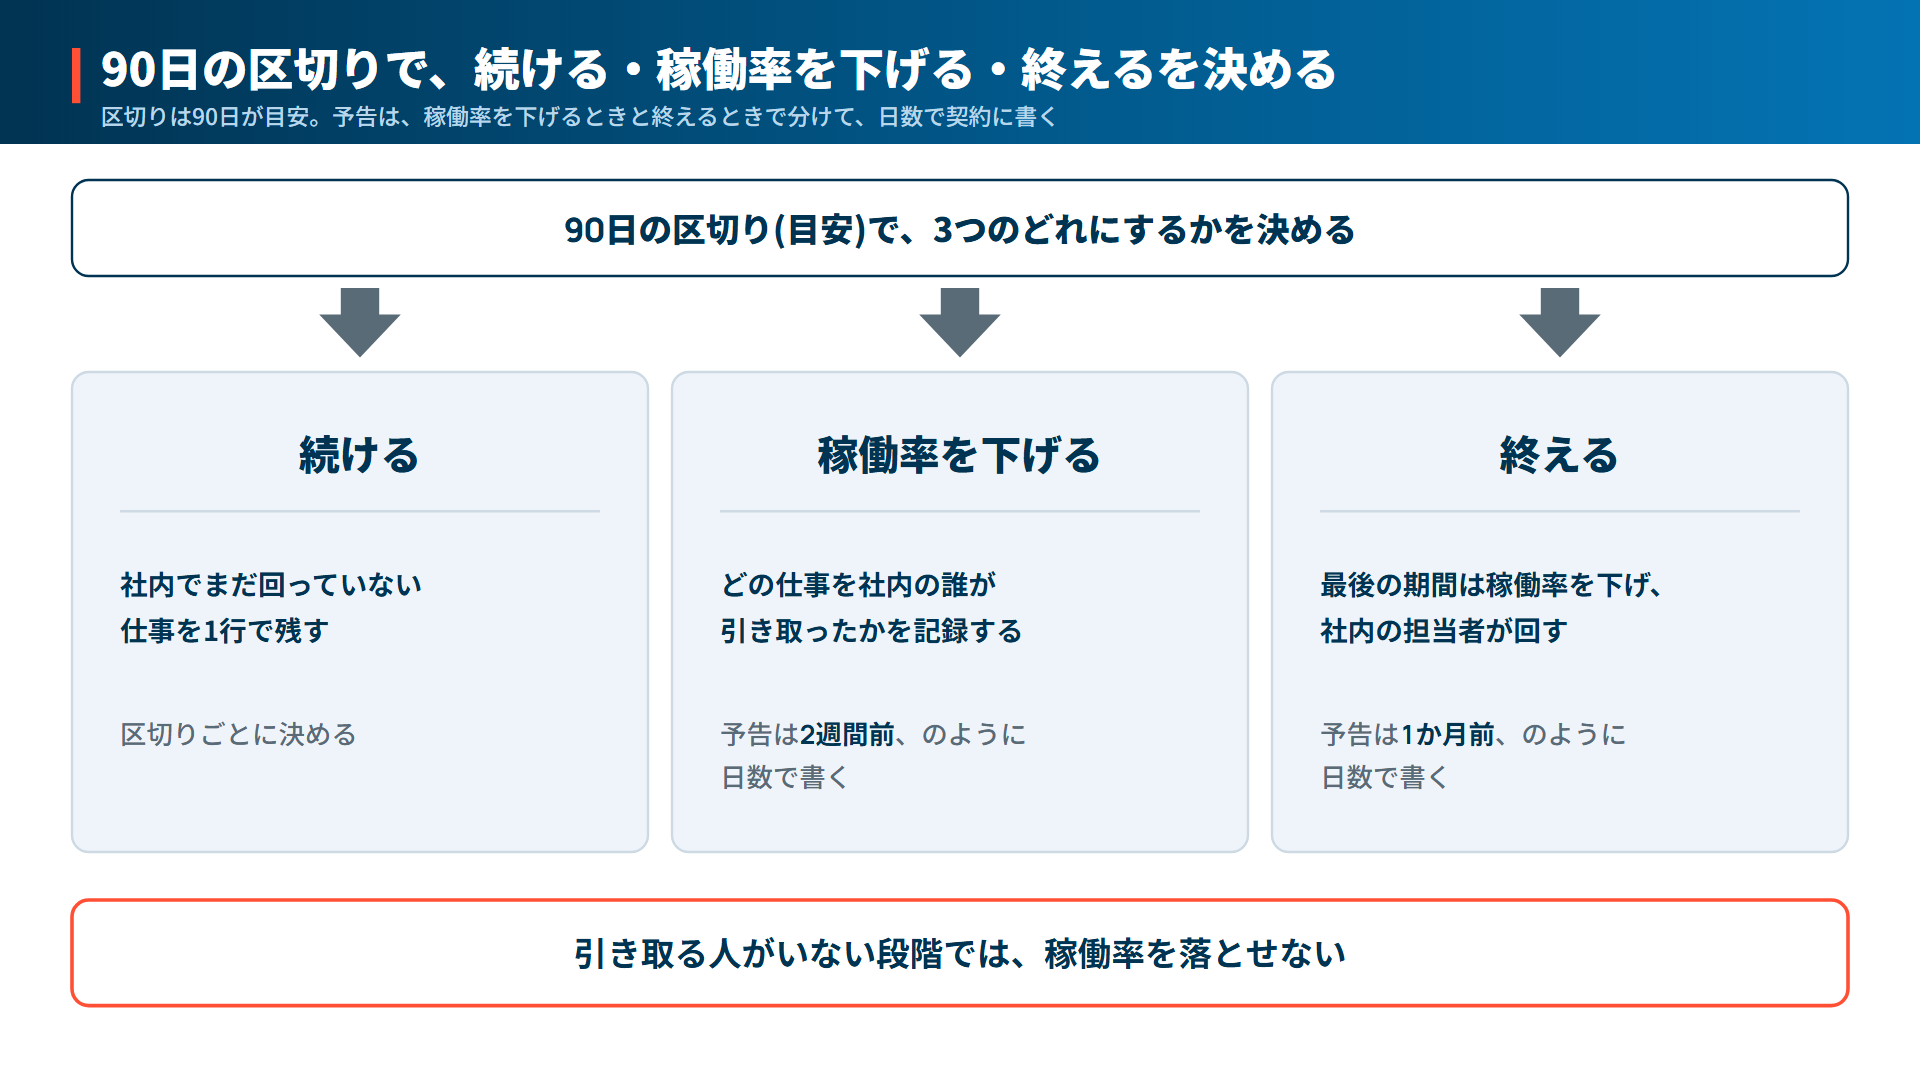
外に払う額は、稼働率100%に直した月額×稼働率×月数が土台です。そこに超過の精算と、交代が起きたときの引継ぎの重複が乗り、終える前に稼働率を下げる期間があれば、その分は減ります。期間は、最初の区切りで切ります。区切りは90日が目安で、そこで続けるか、稼働率を下げるか、終えるかを決める形にしておくと、総額の上限を稟議に書けます。
自社で持つ費用
自社で持つ費用は、見積には出てきません。窓口になる担当者の時間、定例に出る部長や課長の時間、アカウントと端末、終える前に引継ぎを受ける担当者の時間です。金額にしにくいものは時間で書きます。社内の誰がどれだけ時間を使うかを外に払う額と並べておくと、財務との話が月額の高い安いから離れます。
次の表の金額は第1章と同じ仮の数字で、月額100万円、稼働率100%、6か月と置いています。
項目 | 何で決まるか | 見積に出るか | 計算の例 |
|---|---|---|---|
月々の額の合計 | 100%の月額×稼働率×月数 | 出る | 100万円×100%×6か月=600万円 |
超過の精算 | 基準時間を超えた時間×単価 | 条件だけ出る | ある月に10時間超えると6万2,500円 |
交代の引継ぎ | 前任と後任が重なる期間の費用をどちらが持つか | 書かれないことがある | 2週間の重複を自社が持つなら50万円 |
終える前の引継ぎ | 最後の期間の稼働率を下げ、社内の担当者が回す | 設計次第 | 最後の1か月を稼働率50%にすると50万円減 |
消費税 | 税率10% | 出る | 600万円なら60万円。個人と直接結ぶときは第4章 |
窓口担当の時間 | 週の時間×週数 | 出ない | 週4時間×26週=104時間 |
定例に出る管理職の時間 | 回数×人数×時間 | 出ない | 週1回1時間×3名×26週=78時間 |
引継ぎを受ける担当者の時間 | 最後の期間に並走する時間 | 出ない | 最後の1か月に週8時間 |
この例では、外に払う額は税抜600万円が土台で、終える前の引継ぎで50万円減り、交代の重複を自社が持てば50万円増えます。社内で使う時間は、半年で200時間を超えます。財務から安いほうでなぜいけないのかと聞かれて話が止まっているなら、この表の右の列を埋めたものを先に出してみてください。
第3章 月額の外に出やすいもの
月額が安い見積は、費用の一部が月額の外に出ているだけのことがあります。次の6つは、見積の段階で見分けられます。
見積の見え方 | あとで起きること | 見積の段階で聞くこと |
|---|---|---|
月額に稼働率と基準時間がない | 週3日分の月額だった。超過の請求が後から来る | 稼働率、基準時間、超過と不足の精算 |
来る人1名分だけで、受注側の責任者の管理が入っていない | 自社の担当者の依頼が指示になる。品質の確認を自社が担う | 責任者は誰で、何を、どれくらいの頻度でするか |
交代の引継ぎが別料金か、書かれていない | 合わない人が続く。交代のたびに重複の費用を自社が持つ | 交代を決めるのは誰か、重複の費用はどちらが持つか |
終えるときの引継ぎが設計されていない | 社内に残らず、期間が延びて総額が増える | 最後の期間の稼働率を下げ、社内の担当者が回す形にできるか |
個人と直接で、適格請求書発行事業者の登録番号がない | 控除できない消費税分を自社が持つ(第4章) | 登録番号。国税庁の公表サイトで確かめる |
期間の上限がなく、自動で更新される | 止めどきが決まらず、月額が固定費のように残る | 最初の区切りと、縮めるときの予告期間 |
上の2つは月額の読み違いで、第1章の物差しに直せば見えます。残りの4つは総額の読み違いで、月額が安いほど見落としやすくなります。終える前の引継ぎが設計されていない相手だと、外部が抜けた途端に仕事が止まり、延長の稟議を毎期書くことになりかねません。
月額の差と比べる相手
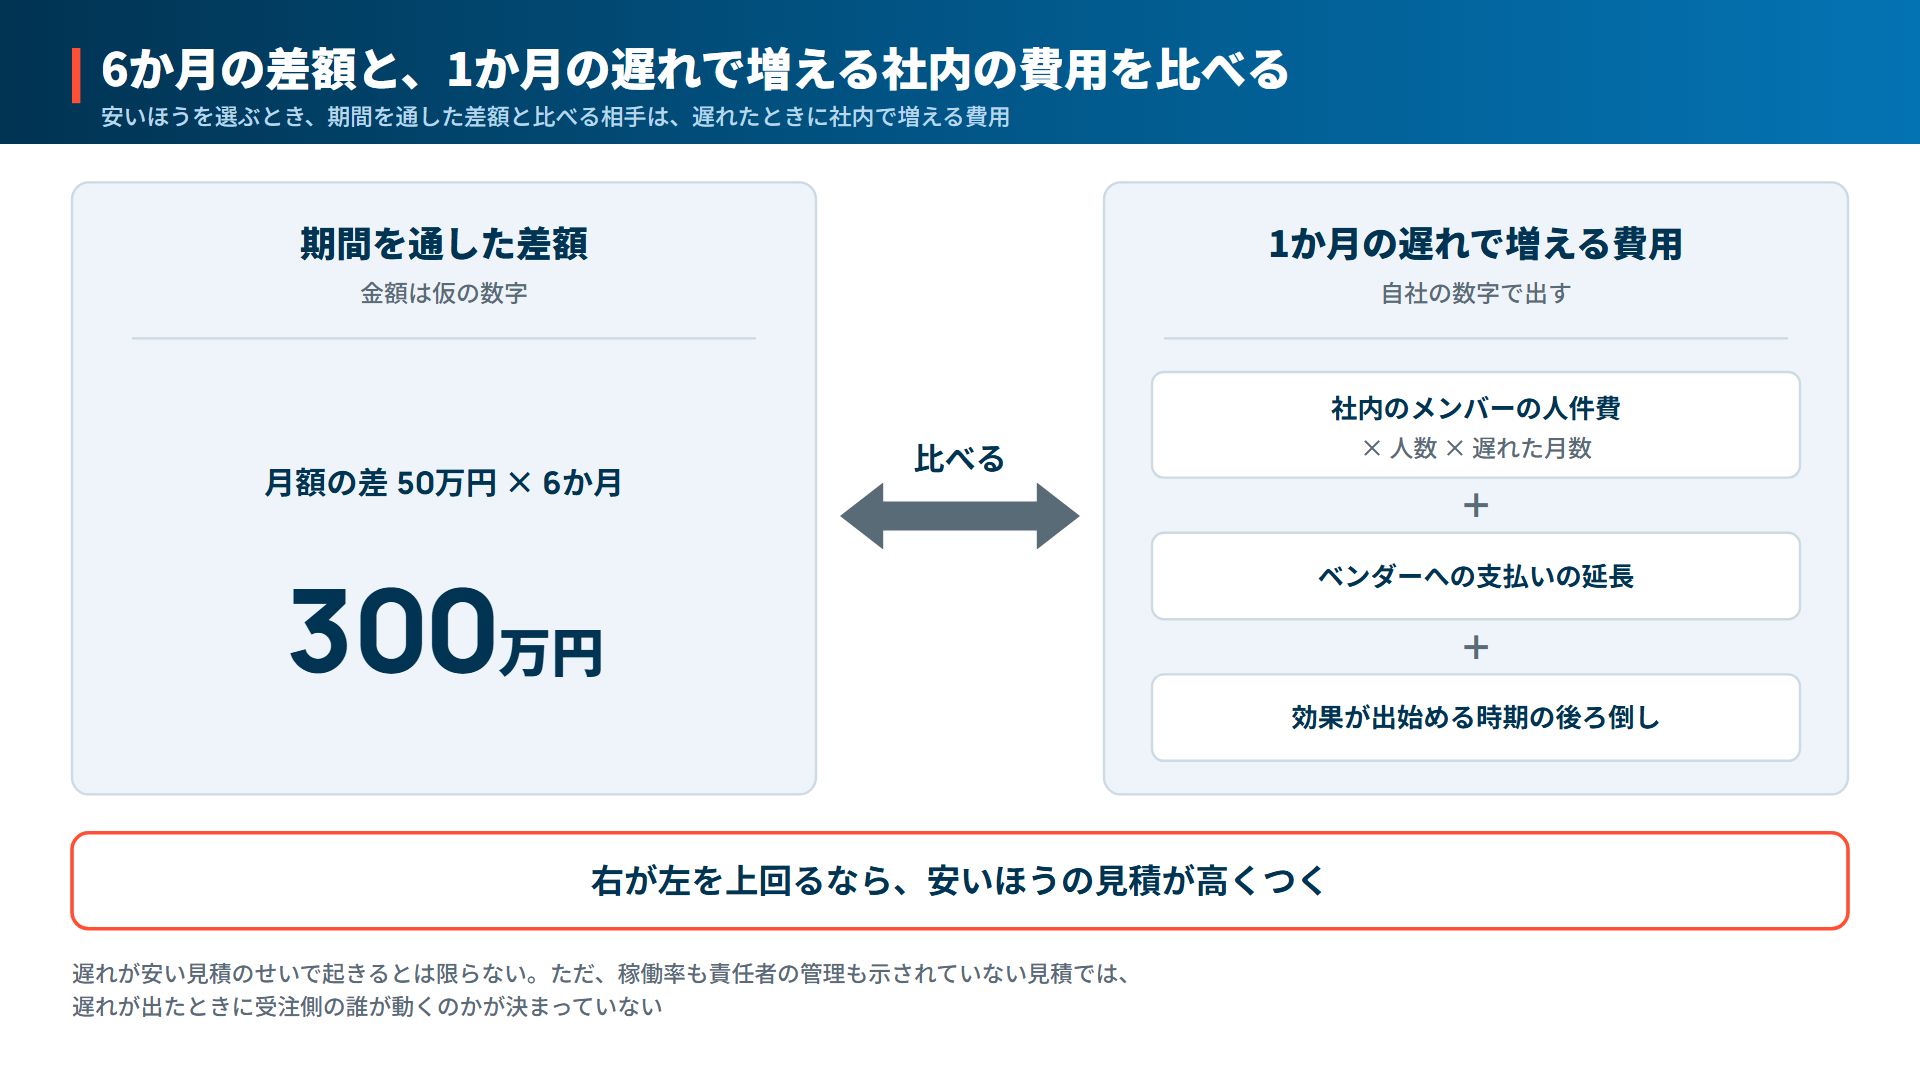
安いほうを選ぶとき、期間を通した差額と比べる相手は、遅れたときに社内で増える費用です。社内のメンバーの人件費×人数×遅れた月数、ベンダーへの支払いの延長、効果が出始める時期の後ろ倒しを、自社の数字で出します。月額の差が月50万円なら、6か月で300万円です。1か月の遅れで増える費用がそれを上回るなら、安いほうの見積が高くつきます。遅れが安い見積のせいで起きるとは限りません。ただ、稼働率も責任者の管理も示されていない見積では、遅れが出たときに受注側の誰が動くのかが決まっていません。
第4章 個人と直接結ぶときの消費税と源泉徴収
個人の専門家と直接結ぶ見積は、会社の管理の分が乗りません。その月額を会社を通す月額と並べるときは、税の扱いを2つ足します。消費税の控除と、源泉徴収です。
控除できない消費税分は自社の費用になる
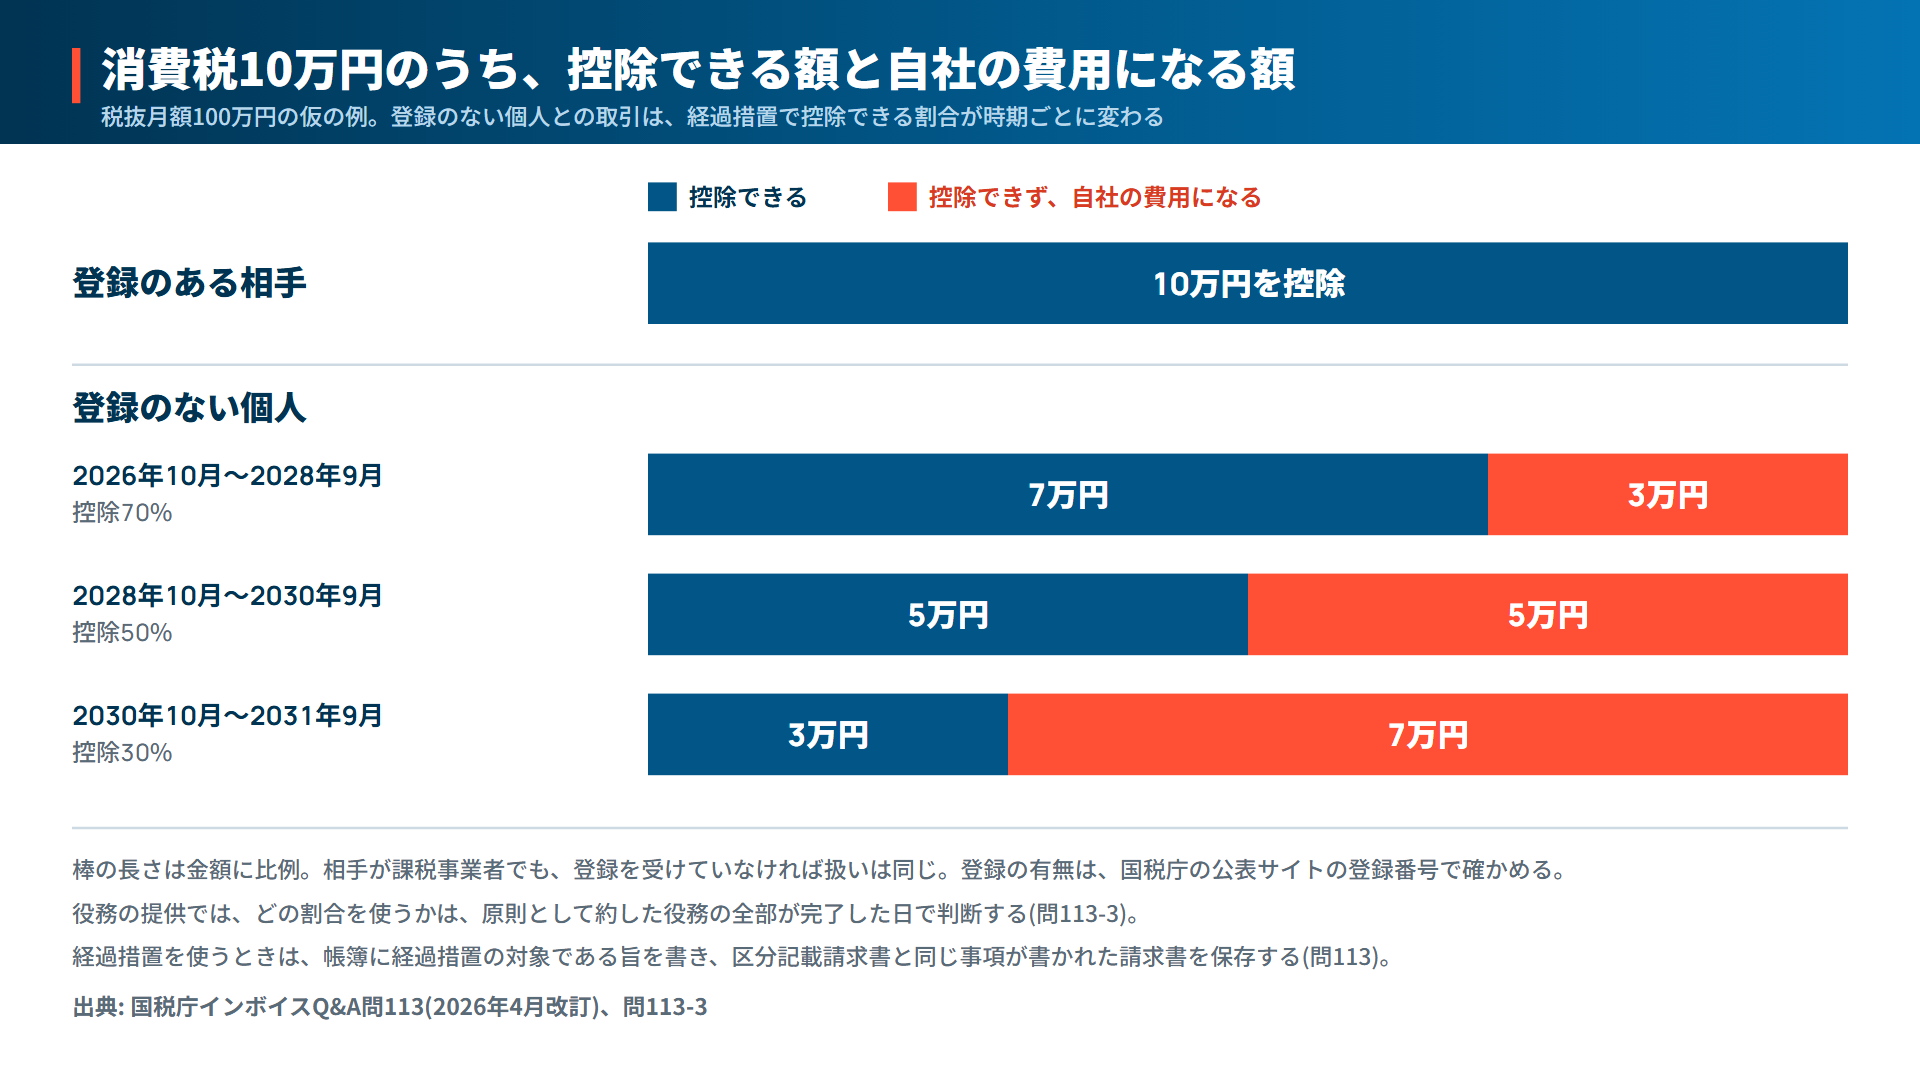
適格請求書発行事業者の登録を受けていない相手からの課税仕入れは、仕入税額控除に要るインボイスを受け取れないため、本来は控除できません。経過措置として、2026年10月1日から2028年9月30日までは仕入税額相当額の70%を仕入税額とみなして控除できます。2028年10月1日から2030年9月30日までは50%、2030年10月1日から2031年9月30日までは30%です(国税庁インボイスQ&A問113、2026年4月改訂)。それまでの80%は2026年9月30日で終わりました。
経過措置を使うときに見る点は3つです。役務の提供でどの割合を使うかは、原則として、約した役務の全部が完了した日で判断します(同問113-3)。帳簿に経過措置の対象である旨を書き、区分記載請求書と同じ事項が書かれた請求書を保存します(同問113)。2026年10月1日以後に始まる課税期間では、同じ相手からの対象の仕入れがその年か事業年度で税込1億円を超えると、超えた部分は対象外です(同問113の注)。
税抜100万円の月額なら、消費税は10万円です。登録のある相手なら10万円を控除できます。登録のない個人なら、2028年9月までは7万円を控除でき、残る3万円は自社の費用です。月額の3%にあたり、6か月で18万円になります。2028年10月からは5万円、2030年10月からは7万円が自社の費用に変わります。相手が課税事業者でも、登録を受けていなければ扱いは同じです。登録の有無は、国税庁の適格請求書発行事業者公表サイトで登録番号を確かめます。
源泉徴収の手続き
個人に払う報酬のうち、所得税法204条1項2号に挙がる業務の報酬は、支払うときに所得税を差し引き、翌月10日までに納めます。2号には弁護士や税理士などが並び、政令で定める者として企業診断員も入っています(所得税法施行令320条2項)。国税庁の通達は、企業診断員には中小企業診断士だけでなく、企業の求めに応じてその状況を調査・診断し、または経営の改善と向上のための指導を行う人、例えば経営コンサルタントと称する人も含まれるとしています(所得税基本通達204-15)。税率は、1回の支払いが100万円以下の部分は10.21%、100万円を超える部分は20.42%です(国税庁タックスアンサーNo.2798)。
PMOの業務がこれに当たるかは、業務の中身で変わります。契約の前に、業務の内容を示して税務の担当者に確かめてください。源泉徴収で費用が増えるわけではなく、本人に払う額から差し引いて自社が納める手続きですが、支払いの流れと経理の処理は、会社に払う場合とは別になります。個人と直接結ぶときに発注側が負う取引条件の明示や支払期日の義務は、冒頭に挙げた記事の第3章にあります。
第5章 縮めるとき、終えるときにいくらかかるか
出口の費用は、契約の前に決めておかないと、縮めたいときに揉めます。決めるのは、稼働率の落とし方、予告の期間、精算のしかたです。
稼働率を段階で落とす
稼働率は、100%から一度に0にせず、段階で落とします。最初の90日は稼働率100%で置き、定例で何を決め、誰に何を報告するかを形にします。次の90日は60%に下げ、社内の担当者が主で回します。最後の30日は40%で並走します。月額100万円の仮の数字で7か月の総額を出すと、次のようになります。
期間 | 稼働率 | 月額 | 小計 |
|---|---|---|---|
1〜3か月目 | 100% | 100万円 | 300万円 |
4〜6か月目 | 60% | 60万円 | 180万円 |
7か月目 | 40% | 40万円 | 40万円 |
合計(7か月) | — | — | 520万円 |
7か月間100%のままなら700万円です。段階で落とすと520万円になり、差の180万円は、社内の担当者が引き取った仕事の分です。落とす段階は、金額より先に、どの仕事を社内の誰が引き取るかで決めます。引き取る人がいない段階では、稼働率を落とせません。
区切りごとに書くこと
90日の区切りで続けるときは、社内でまだ回っていない仕事を1行で残します。縮めるときは、どの仕事を社内の誰が引き取ったかを記録します。どちらも書けないなら、外部がいる間しか回らない形に入りかけています。置いたPMOが報告を集めるだけの役になる構造はPMOが形骸化するのは担当者のせいではない——機能不全に陥る3つの構造要因と、立て直しの3つの選択肢で扱っています。
予告の期間と精算
解除と途中の精算の民法上の扱い(民法651条・648条3項)は、冒頭に挙げた記事の契約の9項目の7にあります。契約には、この定めだけに頼らず、予告の期間と精算のしかたを書いておきます。予告は、稼働率を下げるときと終えるときで分け、下げるときは2週間前、終えるときは1か月前、のように日数で書きます。従業員を使わない個人と直接結び、期間が6か月以上(更新で6か月以上になるものを含む)なら、終えるときと更新しないときの予告は、災害などやむを得ない場合を除き30日前までと決まっています(フリーランス法16条)。契約に書く日数も、この30日を下回らないようにします。予告と精算が契約にないまま縮めようとすると、止めどきが決まらないうちに月額だけが残ります。
第6章 外に頼まないほうが安い場合と、稟議の費用欄
外に頼まないほうが安い場合
外に頼む総額を出したあとで、頼まない道と並べます。次の4つのどれかに当てはまるなら、外に頼むほうが高くつきやすくなります。
- PMOに任せる役割が決まっていない。役割が決まるまでの月額も総額に入ります。先に決めることはPMOを置く前に決める3つのこと——プロジェクトが同時に遅れる会社が、先に整える順序にあります
- 期間の上限が引けない。何年も続く機能なら、外部の月額は固定費と同じ重さになります。採用や異動で埋め、外部は立ち上げの支えにとどめる形と比べます
- 引継ぎを受ける人が社内にいない。縮める段階が作れず、延長が続きます
- 来た人に日々の進め方や時間を指示したい。準委任ではその指示を出せず、派遣か自社で雇うことになります
道ごとに、費用の出方は次のように違います。
道 | 月々の費用 | 縮める・止めるときの費用 | 内訳の見え方 | 見積に出ない負担 |
|---|---|---|---|---|
準委任(会社を通す) | 100%の月額×稼働率 | 契約の予告期間と精算。定めがなければ民法651条・648条3項 | 聞かないと出てこない | 窓口担当と管理職の時間、引継ぎを受ける担当者の時間 |
準委任(個人と直接) | 100%の月額×稼働率。管理の分は乗らない | 同上。期間が6か月以上なら30日前の予告(フリーランス法16条) | 聞かないと出てこない | 探す・契約する・管理する時間、源泉徴収の手続き、登録がなければ控除できない消費税分 |
派遣 | 時間単価×時間 | 派遣契約の定め。自社の都合で解除するときは労働者派遣法29条の2の措置 | 料金の平均額と賃金の平均額の差を料金で割った割合などを、派遣元が関係者に知らせる(同法23条5項) | 指揮命令を自社が担う時間、受入れ期間の管理 |
採用・異動 | 人件費 | 固定費として残る | — | 採用と育成の時間、抜けるリスク |
社内の兼務 | 追加の支出はない | — | — | 本業が薄くなる分 |
派遣の行の割合は、派遣元が法律で関係者に知らせることになっているものです。準委任にはこの決まりがなく、月額のうち来る人に届く分と会社の管理の分は、聞かないと出てきません。第1章で分けてもらう理由はここにあります。
稟議の費用欄の文例
費用の欄は、次の表の順に書きます。〇は案件ごとに書き替えてください。
稟議の項目 | 書き方の例 |
|---|---|
費用の総額 | 月額〇円(税抜・稼働率〇%・基準〇時間)×〇か月=〇円。超過は1時間〇円、不足分は翌月に繰り越す。消費税〇円。上限〇円 |
月額の内訳 | 参画者1名の稼働〇円。受注側責任者の管理(週〇回の定例と品質の確認)〇円 |
期間と区切り | 開始〇月〇日。最初の区切りは90日後の〇月〇日。区切りごとに、続ける・稼働率を下げる・終えるを決める |
縮め方 | 〇か月目から稼働率〇%、最後の〇か月は〇%。稼働率の変更は〇日前、終了は〇日前に書面で通知 |
交代 | 交代は受注側が判断する。引継ぎの重複期間〇週間の費用は受注側が負担 |
社内の負担 | 窓口は〇〇部〇〇(週〇時間)。定例に〇名が週〇時間。引継ぎを受ける〇〇は〇か月目から週〇時間並走 |
安いほうを選ばない理由 | B社の見積は稼働率と責任者の管理が示されず、稼働率を100%に直すと差は月〇円、〇か月で〇円に縮む。遅れ1か月で増える社内の費用〇円を下回る |
税の確認 | 相手は適格請求書発行事業者(登録番号T〇〇)。個人の場合は源泉徴収の要否を税務担当が確認済み |
個人と直接結ぶ場合は、月額の内訳の行を本人の稼働だけにし、税の確認の行に、登録がない場合は控除できない消費税分〇円を総額に足した旨を書きます。
meherに頼むなら
当社がこれまでにご一緒した支援は100件を超え、すぐに参画できる人材は1,500名、着手は最短1週間からで、90日で走りきる進め方をとっています。当社に見積を求めるときも、月額に含まれる人と稼働率の基準、縮めるときの扱いを尋ね、手元の見積と同じ表に並べてください。
まとめ
PMOを外に頼む費用は、月額の見た目では決まりません。月額を稼働率と基準時間で同じ物差しに直し、期間を掛け、交代と引継ぎの費用、社内で使う時間、税を足した総額で決まります。安く見える見積は、稼働率、責任者の管理、交代と引継ぎ、税のどれかを月額の外に置いていることがあります。
稟議の費用欄には、総額と内訳と区切りと縮め方を書き、安いほうを選ばない理由は、遅れたときに増える社内の費用と並べて書いてください。手元の見積に第1章の4つが書かれていないなら、金額の話は、その答えをもらってからになります。
出典
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(平成30年6月・令和8年5月改訂)問113(免税事業者等からの仕入れに係る経過措置。令和8年4月改訂)、問113-3(令和8年10月1日前後の取引に係る免税事業者等からの仕入れに係る経過措置の適用。令和8年4月追加) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/113.pdf 、 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/113-3.pdf
- 国税庁 タックスアンサー No.2798「弁護士や税理士等に支払う報酬・料金」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2798.htm
- 国税庁 所得税基本通達 204-15(企業診断員の範囲) https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/36/03.htm
- 国税庁 適格請求書発行事業者公表サイト https://www.invoice-kohyo.nta.go.jp/
- 所得税法(昭和四十年法律第三十三号)第204条、第205条。e-Gov法令検索 https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令(昭和四十年政令第九十六号)第320条。e-Gov法令検索 https://laws.e-gov.go.jp/law/340CO0000000096
- 民法(明治二十九年法律第八十九号)第648条、第651条、第656条。e-Gov法令検索 https://laws.e-gov.go.jp/law/129AC0000000089
- 労働者派遣事業の適正な運営の確保及び派遣労働者の保護等に関する法律(昭和六十年法律第八十八号)第23条、第29条の2。e-Gov法令検索 https://laws.e-gov.go.jp/law/360AC0000000088
- 特定受託事業者に係る取引の適正化等に関する法律(フリーランス法。令和五年法律第二十五号)第13条、第16条。e-Gov法令検索 https://laws.e-gov.go.jp/law/505AC0000000025
- 特定受託事業者に係る取引の適正化等に関する法律施行令(令和六年政令第二百号)第3条(継続的業務委託の期間を6か月と定める条)。e-Gov法令検索 https://laws.e-gov.go.jp/law/506CO0000000200
他のコラムも読んでみる
2026/10/16
外部コンサル人材の比べ方と契約で確かめる9項目—...
たとえば、基幹システムの刷新に合わせ、PMOと業務の整理を担う人を外から1〜2名入れることになりました。今回は、大手ファーム以外も比べたうえで稟議に書くよう求められています。前回は...
続きを読む
2026/10/9
キーマン採用は求人票の前に、90日の仕事を1枚に...
「次の部長は外から採ろう」と決めて、人材紹介会社に依頼を出したとします。伝えた条件は、同じ業界での経験と、10年以上のマネジメント経験、それに年収の上限です。数週間で推薦が届き、経...
続きを読む
2026/10/2
経営者の右腕を外注するという選択——費用の内訳と...
「右腕が欲しい」という言葉を、社長自身が口にするようになったなら、症状の診断はもう終わっています。あとに残るのは、その右腕を正社員として採るのか、外部に置くのかという一段具体的な判...
続きを読む
2026/9/25
PMOを置く前に決める3つのこと——プロジェクト...
新規事業の立ち上げ、基幹システムの入れ替え、営業の仕組みづくり、幹部採用と、今期中に動かすと決めた案件が並んでいます。それぞれに担当を置き、週に一度は進捗会議もしています。それなの...
続きを読む
2026/9/24
権限委譲は、渡す順序を決めれば進む——社長が最初...
「任せる」と言いました。役職も付け、決裁の範囲も口頭で伝えました。それなのに、判断は毎日のように社長のところへ戻ってきます。部長は「一応ご確認を」と持ってきます。幹部は「社長ならど...
続きを読む
2026/9/11
営業の属人化は、商談に同席すれば解ける——売り方...
月末の数字を並べると、受注はいつも同じ2人と社長に偏っています。ほかのメンバーも同じ商品を同じ資料で売っているのに、そちらの数字は動きません。去年は営業研修を入れ、SFA(営業支援...
続きを読む
完璧な準備より、動き出すことの方がずっと価値がある。
まずはご相談ください。


