

新規事業が、成功でも失敗でもないまま続いています。売上は立っているのに投資には見合わず、KPIには届いていないのに、担当者は「もう少しで軌道に乗る」と言います。この状態に心当たりがあるなら、いま足りていないのは追加の施策ではなく、続けるか終えるかを決める仕組みのほうかもしれません。
撤退基準は、事業が苦しくなってから作るものではありません。利害と感情が固まる前、つまり始める前に決めておいて初めて機能します。
第1章 撤退の判断は、なぜ後からでは下せなくなるのか
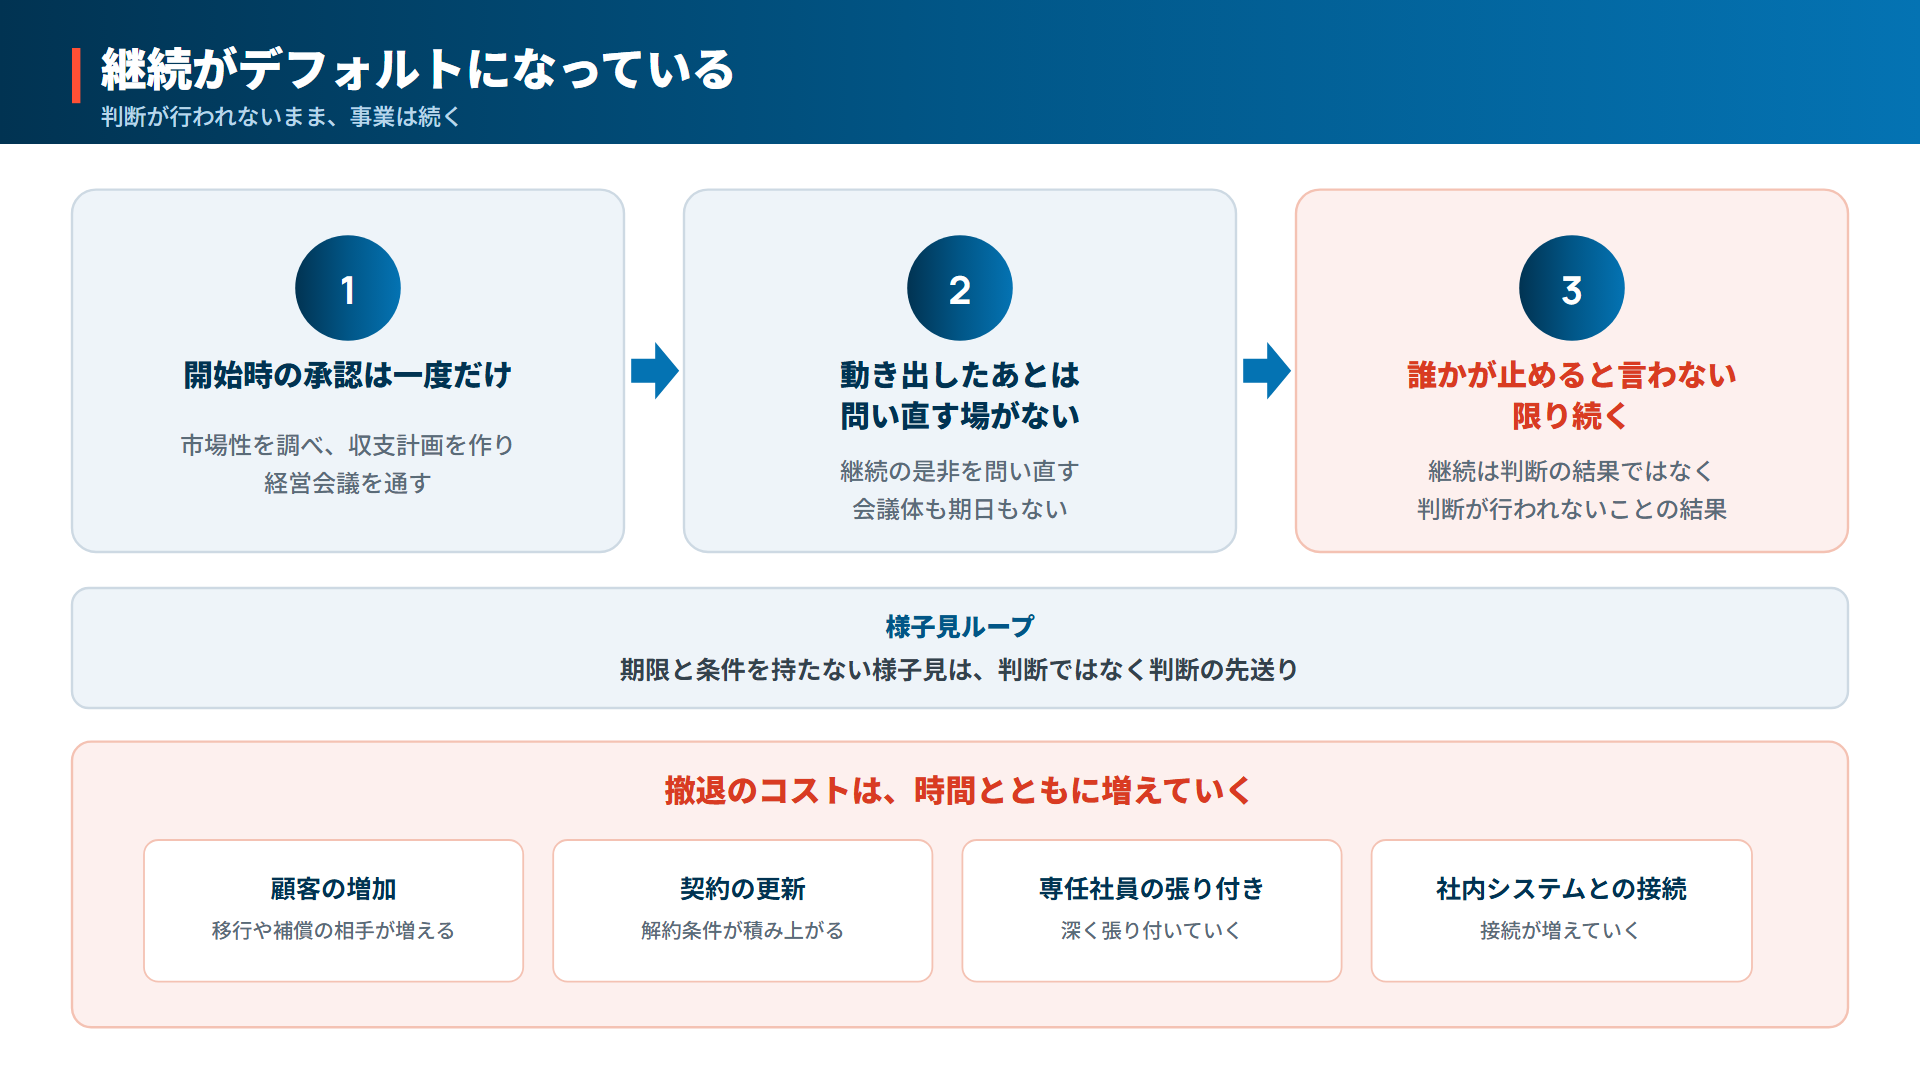
継続がデフォルトになっている
多くの会社で、新規事業の承認プロセスは開始時に一度だけ存在します。市場性を調べ、収支計画を作り、経営会議を通す——ここまでは丁寧です。ところが動き出したあとの事業には、継続の是非を問い直す仕組みがありません。審議する会議体も期日も最初から用意されていないため、誰かがはっきり止めると言わない限り事業は続きます。継続が判断の結果ではなく、判断が行われないことの結果になっているわけです。
この構造を支えるのが様子見です。立ち上げ直後の数字が計画を割るのは普通のことで、様子を見るべき局面は確かにあります。問題は、いつまで見るのか、何が起きたら見るのをやめるのかが決まっていないことです。期限と条件を持たない様子見は、判断ではなく判断の先送りです。そして先送りには追い風が吹き続けます。撤退を言い出す人が負う摩擦は目の前にあるのに、続けた場合の損失は先にあって見えにくいからです。
続けるほど、やめる値段は上がっていく
見落とされがちですが、撤退のコストは時間とともに増えます。顧客が増えれば、移行や補償の相手が増えます。契約は更新のたびに解約条件が積み上がり、専任の社員は深く張り付き、社内システムとの接続も増えていきます。半年前なら小さく畳めた事業が、いまは畳むだけで大ごとになっている、ということが起こります。様子を見るという選択は、実のところ撤退の値段を毎月少しずつ釣り上げる選択でもあります。
そこにサンクコストと面子が重なります。すでに投じた費用と時間はどう判断しても戻らないのに、人は投じた分を惜しんで継続に傾きます。立ち上げを主導した役員が自分の口で失敗を認めるには、組織の中で相応の勇気が要ります。だから、事業が苦しくなってから基準を作ろうとしても遅いのです。その時点の基準づくりは利害を抱えた当事者同士の交渉になり、基準そのものが政治の産物になります。始める前に決めておく意味は、まだ誰も傷ついていないうちに判断の条件を固定できることに尽きます。
なお、立ち上げから軌道に乗せるまでの進め方は「もう迷わない」新規事業の進め方で扱っています。本稿はその先、動き出した事業を続けるか終えるかの決め方だけを扱います。
第2章 撤退基準は数値ではなく、文で書く
「3年で黒字化できなければ撤退」が機能しない理由
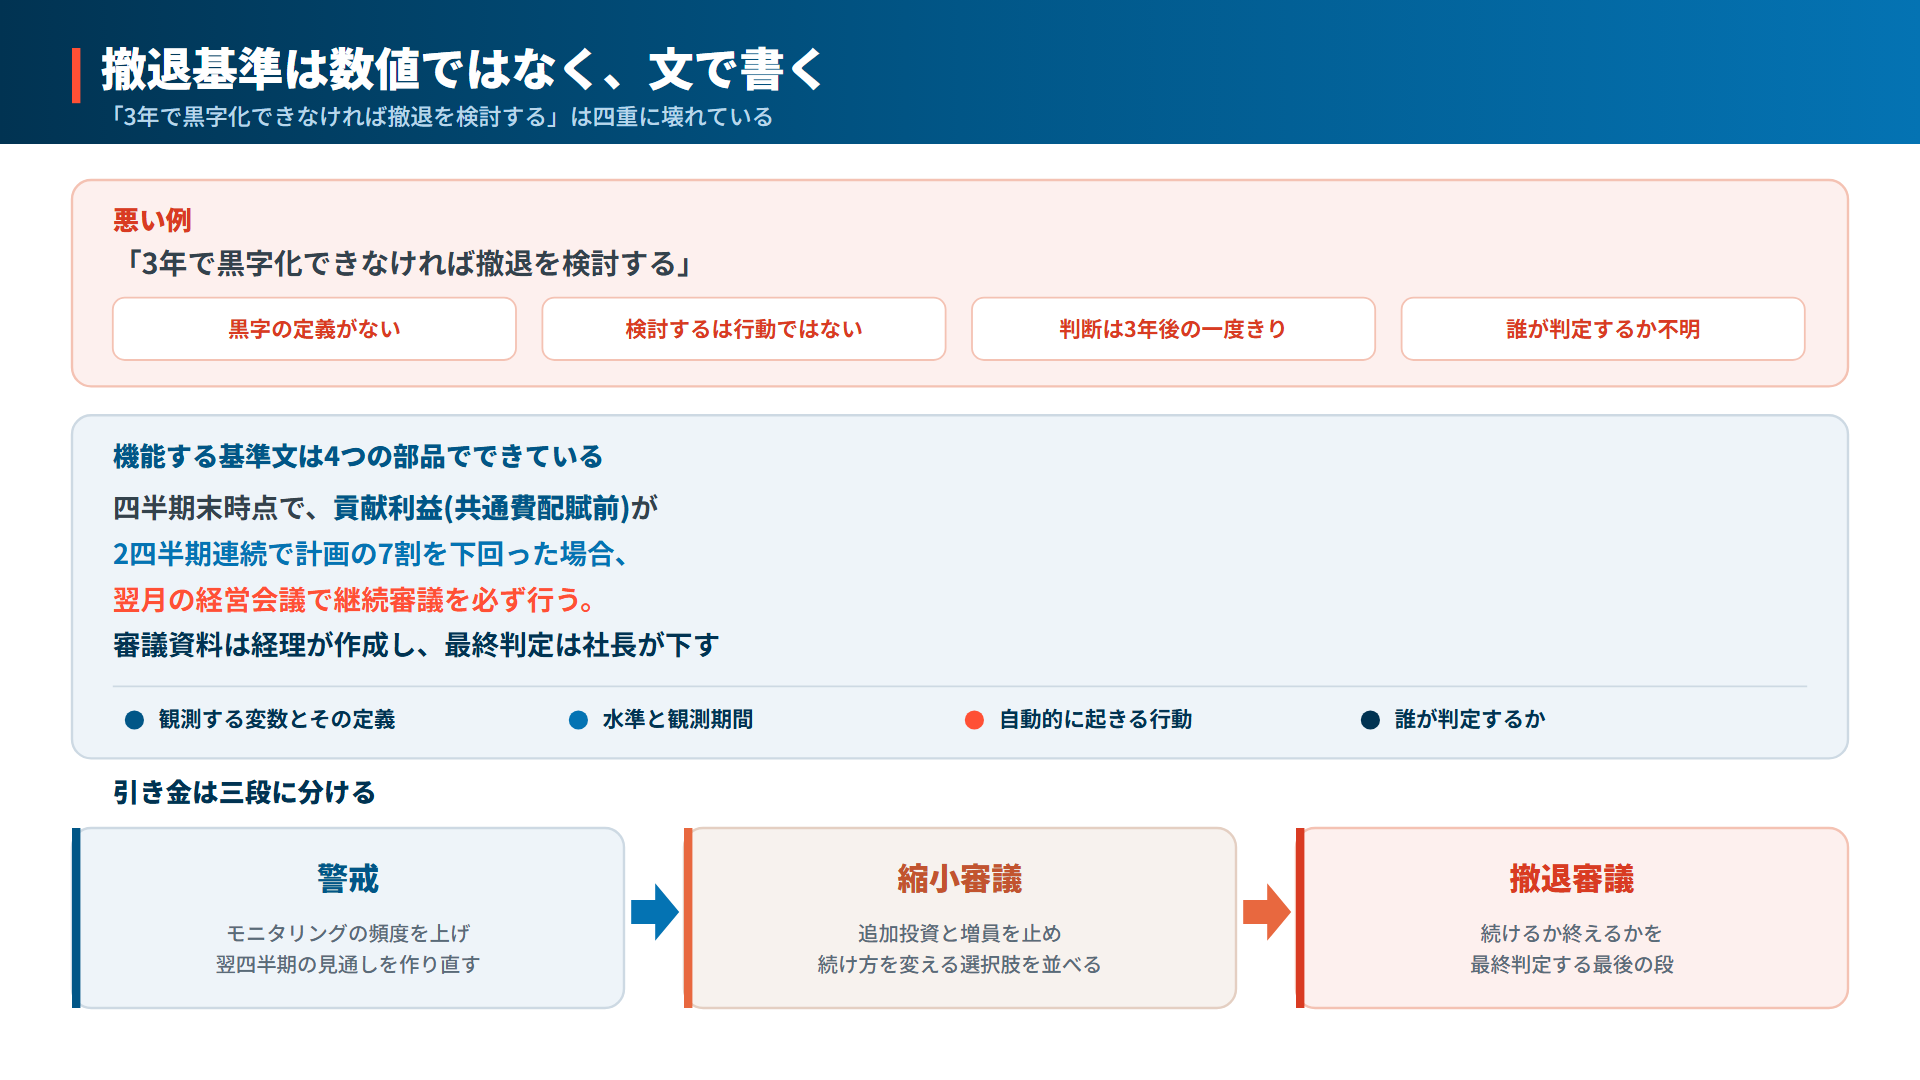
撤退基準を作ったつもりの会社でも、中身を見ると「3年で黒字化できなければ撤退を検討する」といった一文だけ、ということがよくあります。この文は四重に壊れています。
まず、黒字の定義がありません。本社の共通費を配賦した後の営業利益なのか、配賦前の数字なのかで、判定は正反対になり得ます。次に、検討するは行動ではありません。検討した結果続けるという結論は、いつでも出せてしまいます。三つめに、判断が発生するのは3年後の一度きりで、それまでの間この基準は何の仕事もしません。最後に、誰が判定するのかが書かれていません。どの壊れ方も、作った時点では気づきにくいものです。
機能する基準文は4つの部品でできている
機能する撤退基準は、次の4つを一文の中に持っています。観測する変数とその定義。水準と観測期間。基準に触れたときに自動的に起きる行動。そして、誰が判定するかです。
たとえばこう書きます。「四半期末時点で、貢献利益(共通費配賦前)が2四半期連続で計画の7割を下回った場合、翌月の経営会議で継続審議を必ず行う。審議資料は経理が作成し、最終判定は社長が下す」。
7割や2四半期という水準そのものに、精密な根拠は要りません。単月のブレに反応せず、かといって回復を待ちすぎない程度の幅であれば十分です。大事なのは水準の精度ではなく、その水準に全員がまだ冷静なうちに合意したという事実のほうです。事後にどれだけ精緻な基準を作っても、事前の粗い合意には勝てません。
引き金は一段ではなく三段に分ける
基準に触れたら即撤退、という一段の設計は現実には動きません。引き金が重すぎて、誰も引けないからです。実務では三段に分けます。最初の段は警戒で、モニタリングの頻度を上げ、翌四半期の見通しを作り直します。次の段は縮小審議で、追加投資と増員を止めたうえで、続け方を変える選択肢を並べます。最後の段が撤退審議です。段が分かれていると最初の一歩が軽くなり、発動の実績も積み上がるので、いざ撤退審議に至ったときに唐突感がありません。
いまの状態を数える
基準を設計する前に、いまの事業がどの段階にいるかを数えておきます。次のうち、いくつ当てはまるでしょうか。
- 直近2四半期以上、主要KPIが計画の7割を下回り続けている
- いつまでに何が起きたら撤退を検討するかが、文書として存在しない
- 撤退の最終判定者が、社長なのか事業責任者なのか合議体なのか決まっていない
- 追加投資の説明が、実績の数値ではなく手応えでなされている
- 事業に関わる人員の計画が、撤退の可能性を織り込まずに進んでいる
- 立ち上げ時に決めた投資の上限を、すでに超えているか超える見込みがある
3つ当てはまるなら、この事業の継続は判断ではなく惰性で決まっています。5つなら、撤退の検討そのものがすでに先送りされている可能性が高いといえます。
第3章 見る数字は3つ——貢献利益・資金流出・撤退コスト
営業利益で見ると判断を誤る
撤退判断に使う損益は、貢献利益で見ます。売上高から変動費と、その事業のために直接発生している固定費を引いた数字です。本社の共通費まで配賦した営業利益で見ると、立ち上げ期の事業はほぼ例外なく赤字に見えます。貢献利益が黒字で伸びているなら、赤字の主因は配賦であって事業ではありません。逆に貢献利益の段階で赤字が続いているなら、その構造のまま規模を広げても赤字が同じ比率で広がるだけで、拡大は解決策になりません。
もう一つ、どの費用を直接費に数えるかの線引きは、基準文と一緒に決めて固定しておきます。判断のたびに線引きが動くと、数字は必ず継続に有利な側へ動くからです。
損益より先に、資金で上限を切る
損益は会計処理の影響を受けますが、資金の流出は嘘をつきません。月次の正味資金流出額と累計の流出額を毎月見ます。そして投資の上限は、金額と期限のセットで決めます。累計でいくらまで、いつまでに、という形です。金額だけの上限は、月々の流出が小さければ何年でも続けられてしまいます。期限だけの上限は、期限内であれば追加投資が青天井になります。両方で切って初めて、上限として機能します。
いま畳むといくらか、を常に知っておく
撤退コストの見積もりは、撤退を決めてから作るものではありません。始めるときに一度作り、四半期ごとに更新します。中身は契約の解約違約金、リースやサブスクリプションの残債、在庫の評価損、オフィスや設備の原状回復、データ移行とシステムの解約、人員の再配置、顧客への移行支援といったあたりが主な項目です。
先に見積もっておく目的は二つあります。一つは、第1章で触れた撤退コストの膨張を数字で見えるようにすること。もう一つは、撤退という選択肢をいつでも金額つきで比較の土俵に載せられるようにすることです。いま畳むといくらかが分からない状態では、続けた場合との比較のしようがありません。
基準は、運用されて初めて効く
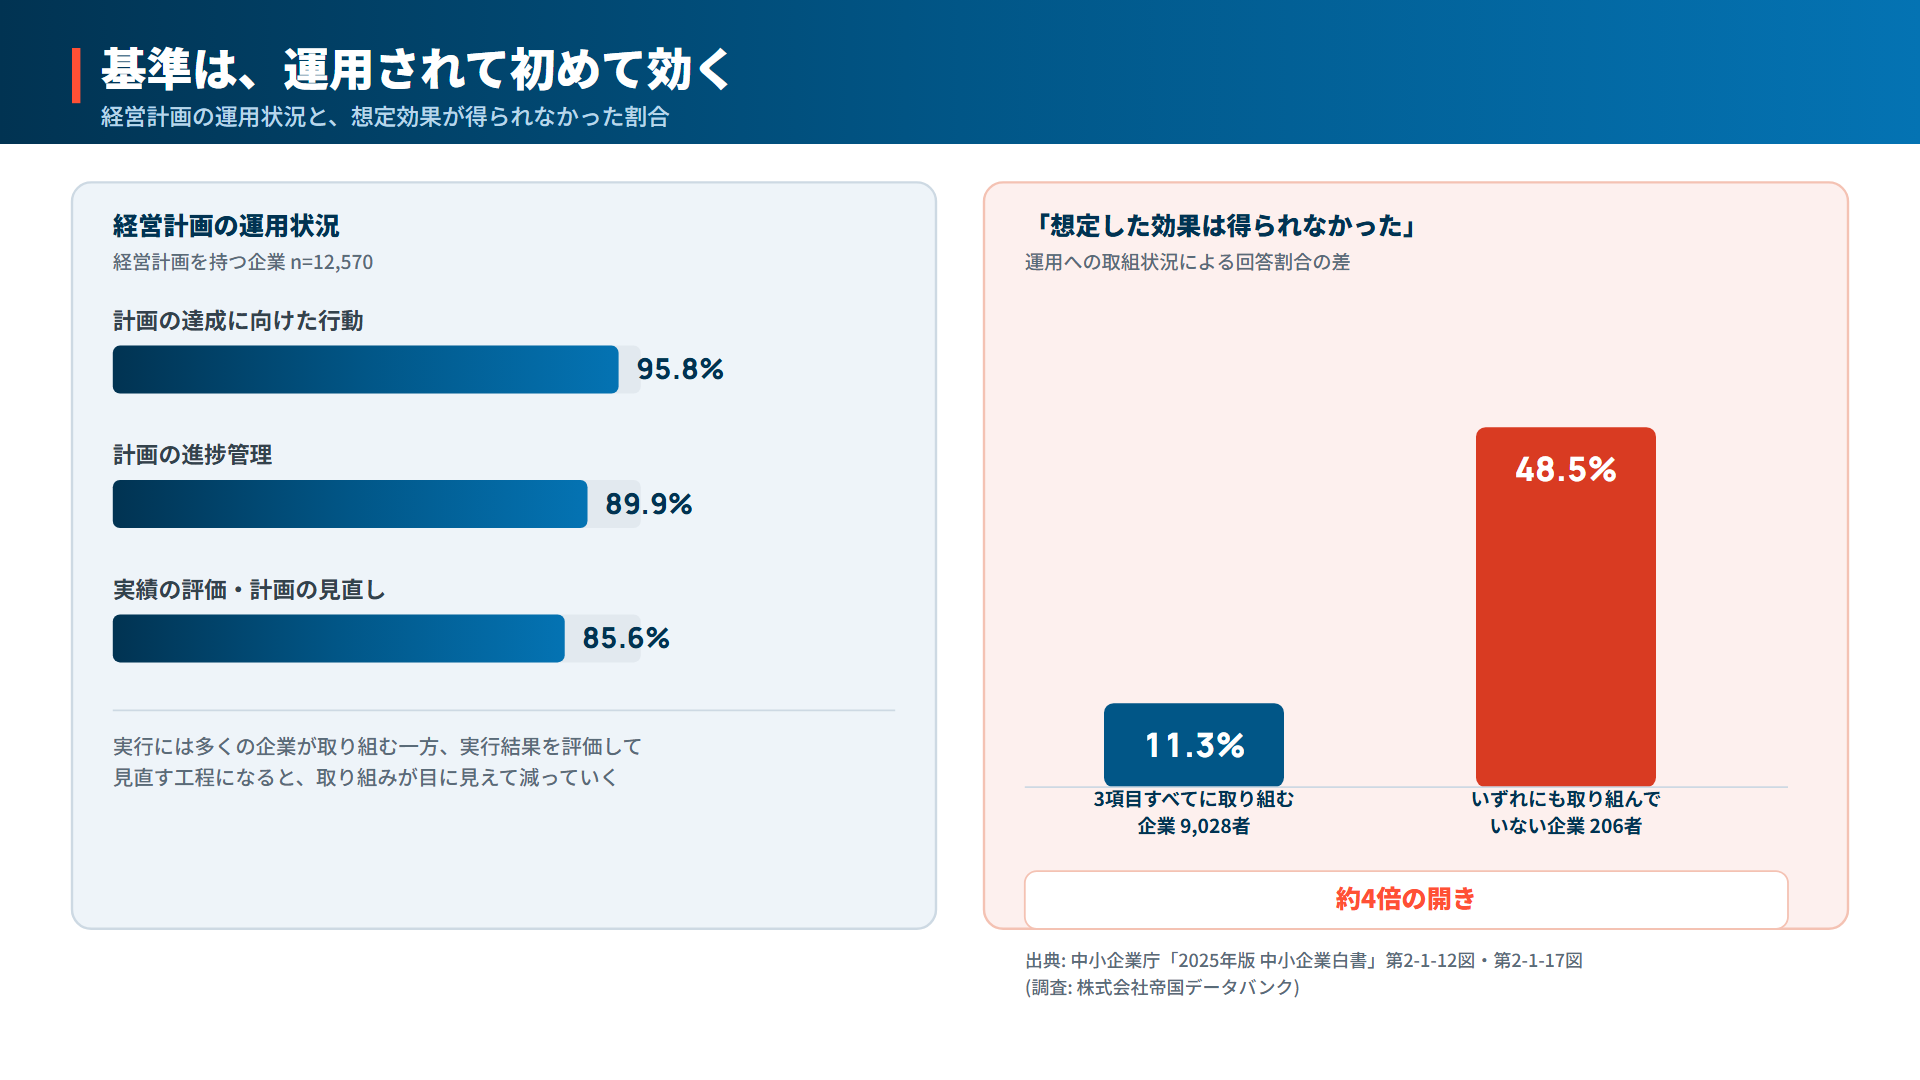
基準も計画も、作った時点では何も生みません。差がつくのは運用です。2025年版中小企業白書は、経営計画の運用状況を、計画の達成に向けた行動、計画の進捗管理、計画に対する実績の評価・計画の見直し、の3項目に分けて調べています。経営計画を持つ12,570者のうち、達成に向けた行動に取り組む企業は95.8%に上る一方、進捗管理は89.9%、実績の評価と見直しになると85.6%まで下がります。実行には多くの企業が取り組むのに、実行した結果を評価して見直す工程になると、取り組みが目に見えて減っていくのです。
この差は成果にはっきり表れています。同じ白書が、3項目すべてに取り組む企業9,028者と、いずれにも取り組んでいない企業206者に経営計画の評価を聞いたところ、「想定した効果は得られなかった」という回答は前者で11.3%にとどまり、後者では48.5%に達しました。約4倍の開きです。新規事業単体ではなく経営計画全般の調査ですが、作って終わりか、回して見直すかで結果がここまで開くという構造は、撤退基準にそのまま当てはまります。
ちなみに同じ調査で、経営計画を策定していない11,709者にその理由を聞くと、最も多いのは時間的余裕がないためで37.5%、先が見通せないためが26.4%、必要性を感じないためが21.8%と続きます。撤退基準が作られない理由も、おそらく同じです。ただ、忙しさと先の見えなさは、基準を作らない理由に見えて、実は基準がないと乗り切れない状況の兆候なのだと感じます。
第4章 判断を、人の勇気に頼らせない
推進する人と判断する人を分ける
撤退の最終判定を事業責任者に委ねる設計は、まず機能しません。自分が育てた事業を自分で終わらせる判断は、能力ではなく立場の問題として難しいからです。判定者は社長か、社長と財務責任者を含む合議体に置きます。合議体にするなら、意見が割れたときに誰の判断で決めるかまで先に決めておきます。ここが曖昧なままだと、割れた瞬間に結論は出なくなります。
判断材料の作り手も、推進側から外します。経理か経営企画が、貢献利益の計画比、累計資金流出と上限までの残り、トリガーの該当状況、数字にならない定性事項を1枚にまとめ、四半期ごとに判定者へ直接届けます。事業責任者には、その資料に反論を書き添える側に回ってもらいます。材料と主張が分離していれば、責任者の熱意は熱意として聞けます。耳の痛い数字が推進側のフィルターを通ってしか上がってこない構造の危うさは、PMOが形骸化するのは担当者のせいではないで書いたものと同じです。
承認に期限をつける——追加投資のトランシェ化
仕組みとしていちばん効くのは、投資の総額一括承認をやめることです。3年で3億円の計画なら、3億円を一度に承認せず、6か月ぶんずつに区切って承認します。区切りが来るたびに、前の区間の実績をもとに次の区間を再承認します。マイルストーンに届いていなければ、次の資金は自動では出ません。
この設計の本当の効能は、デフォルトの反転にあります。何もしなければ続く事業が、何もしなければ止まる事業に変わるのです。撤退を言い出す勇気は誰にも要らなくなり、続けたい側が続ける理由を説明する番になります。第1章で見た先送りの追い風を、逆向きに吹かせるわけです。あわせて権限規程に継続審議の付議基準を明記しておくと確実です。「累計投資額が承認額の8割に達した時点で必ず付議する」といった書き方をよく使います。
外の目を、判断材料の経路に入れる
ここまでの設計を社内だけで導入して回せるなら、それが理想です。ただ、判定者の分離もトランシェ化も、言い出す人が要ります。それが事業の推進者本人であることは稀で、社内の力関係の中では誰も言い出せないまま、ということが実際に起こります。第三者を判断材料の経路に入れる意味はここにあります。
meherは、外部チームとして事業推進の実務に入り、戦略を作るだけでなく実行まで伴走する立場で支援しています。撤退基準の設計を最初から一緒に作ることもあれば、すでに苦しくなっている事業の継続可否を、外の立場から一度棚卸しすることもあります。これまでにご一緒した支援は100件を超え、即時に参画できる人材を1,500名ほど抱えているため、着手は最短1週間からです。外部の関わり方をどう選ぶかは伴走支援と従来型コンサルは何が違うのかで整理しています。
第5章 出口は、畳むだけではない
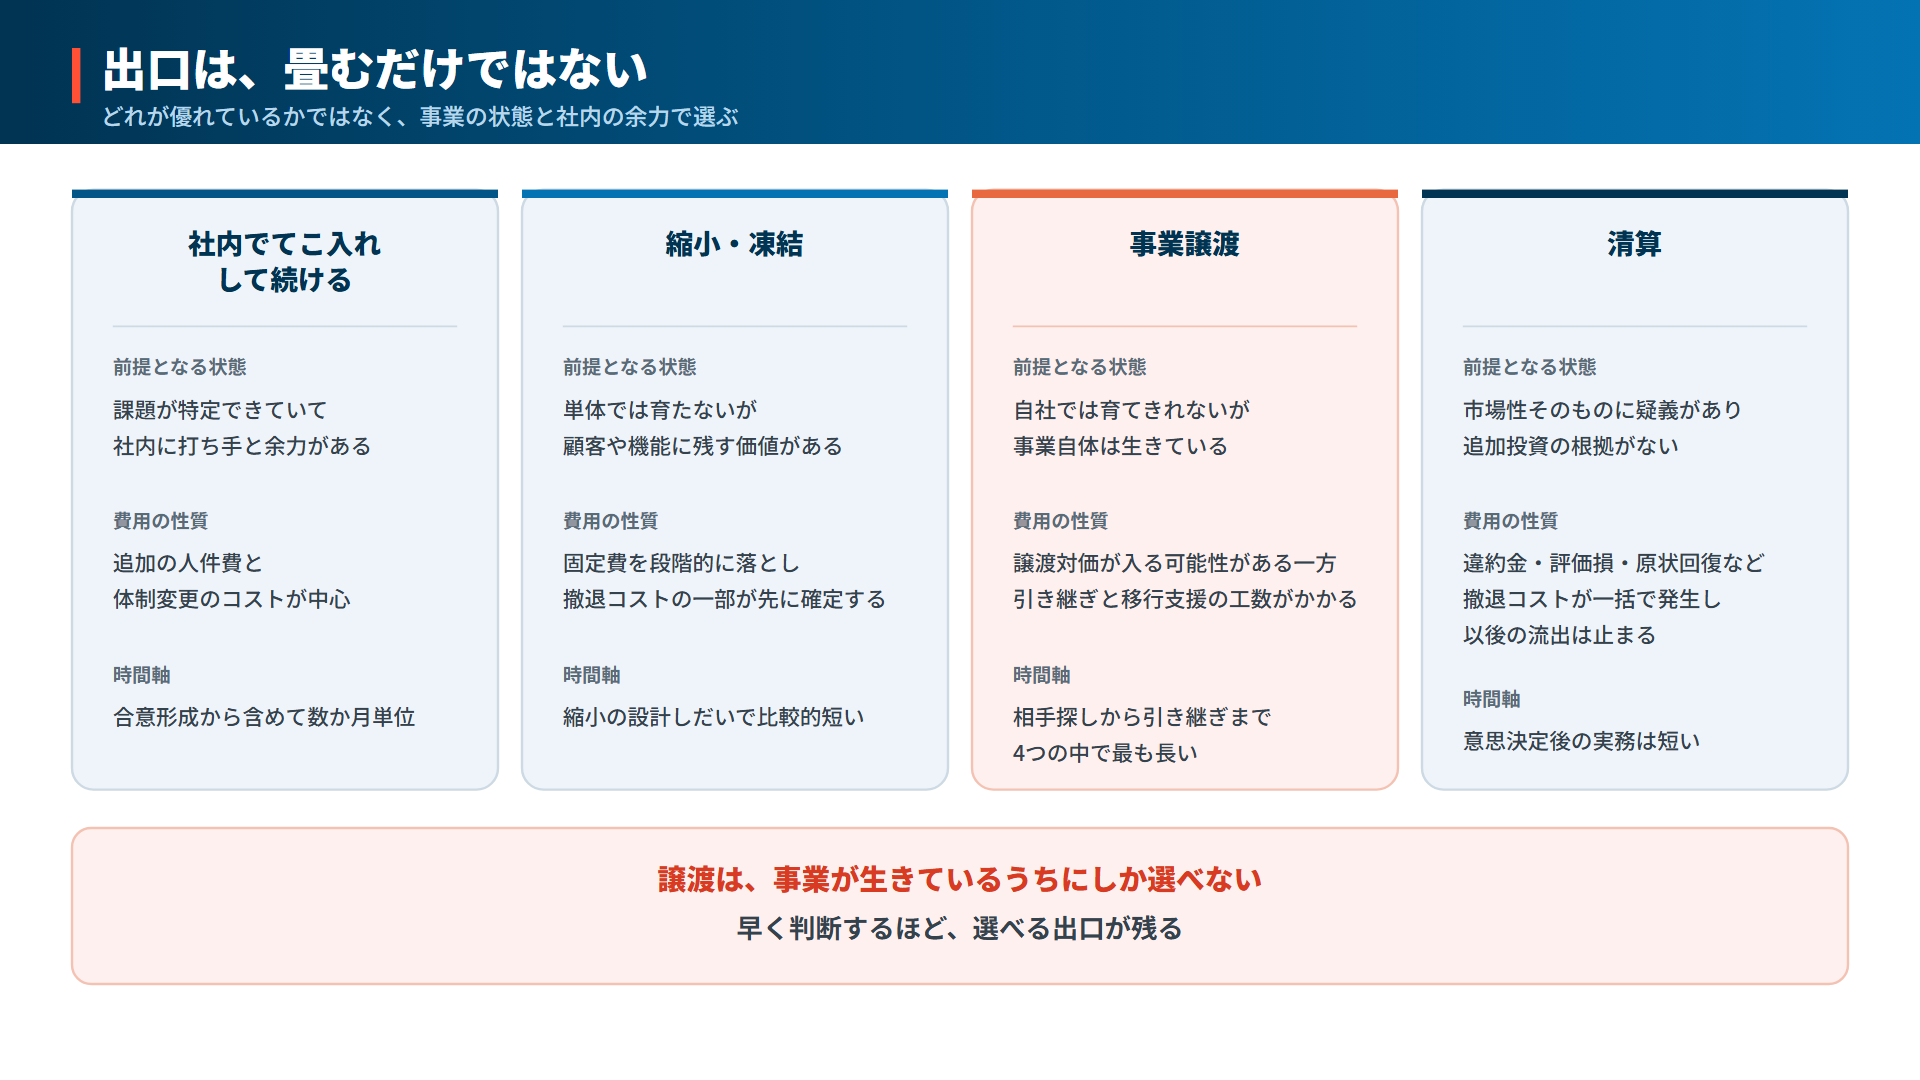
撤退イコール清算と考えると、選択肢が痩せます。実務で並べるべき道は4つです。どれが優れているかではなく、事業の状態と社内の余力で選ぶものです。
見るところ | 社内でてこ入れして続ける | 縮小・凍結 | 事業譲渡 | 清算 |
|---|---|---|---|---|
前提となる状態 | 課題が特定できていて、社内に打ち手と余力がある | 単体では育たないが、顧客や機能に残す価値がある | 自社では育てきれないが、事業自体は生きている | 市場性そのものに疑義があり、追加投資の根拠がない |
費用の性質 | 追加の人件費と体制変更のコストが中心 | 固定費を段階的に落とす。撤退コストの一部が先に確定する | 譲渡対価が入る可能性がある一方、引き継ぎと移行支援の工数がかかる | 違約金・評価損・原状回復など撤退コストが一括で発生し、以後の流出は止まる |
時間軸 | 合意形成から含めて数か月単位 | 縮小の設計しだいで比較的短い | 相手探しから引き継ぎまで、4つの中で最も長い | 意思決定後の実務は短い |
向かない状態 | 課題が構造的で、当事者だけでは客観視できない | 残す部分と落とす部分の線引きができていない | 数字も体制も劣化しきっている | 基準を検討せず、感情で決めようとしている |
見落とされやすいのは譲渡です。自社にとって続ける理由を失った事業でも、顧客基盤や技術や人材は、別の持ち主の下でなら価値を持ち続けることがあります。ただし譲渡は、事業が生きているうちにしか選べません。数字が劣化しきってから動いても買い手はつかず、残る道は清算だけになります。早く判断することの価値は、傷を小さくすることよりむしろ、選べる出口を多く残すことにあります。
4つの道の並べ方にも順序があります。最初に検討するのは社内でのてこ入れです。課題が特定できていて手が打てるなら、外部もM&Aも要りません。それが難しいと分かって初めて、縮小や譲渡や清算が土俵に載ります。まずいのは、自社の状態を客観視できないまま、どれかの道に流れ込むことです。
第6章 まとめ——撤退基準は、事業を守るための技術
撤退基準を持つことは、事業を疑うことではありません。基準がなければ、続けるべき事業は誰にも検証されないまま走り、終えるべき事業は資源を消費し続けます。どちらの取りこぼしも防ぐのが基準の仕事で、その意味でこれは撤退の技術というより、事業を守るための技術です。
順序をもう一度置いておきます。始める前に基準を文で書き、観測する変数と定義、水準と期間、発動する行動、判定者の4つを一文に収めて、引き金は三段に分けます。損益は配賦前の貢献利益で見て、投資の上限は金額と期限のセットで切ります。撤退コストは最初に見積もって四半期ごとに更新し、追加の投資は期限で区切って承認します。判断材料は推進側の外で作り、出口は畳む一択ではなく、てこ入れ、縮小、譲渡まで並べて選びます。
すでに動いている事業への後付けもできます。手順は同じで、決める人と期限と根拠を言葉にするところからです。様子見が続いている事業が一つでもあるなら、基準を作ること自体が先送りを止める最初の一手になります。その整理を社内だけで始めにくいときは、外の目を入れることも選択肢に加えてみてください。
出典
- 中小企業庁「2025年版 中小企業白書」第2部第1章第1節 経営戦略 第2-1-11図・第2-1-12図・第2-1-17図(調査:株式会社帝国データバンク「令和6年度中小企業の経営課題と事業活動に関する調査」) https://www.chusho.meti.go.jp/pamflet/hakusyo/2025/chusho/b2_1_1.html
他のコラムも読んでみる
2026/9/11
営業の属人化は、商談に同席すれば解ける——売り方...
月末の数字を並べると、受注はいつも同じ2人と社長に偏っています。ほかのメンバーも同じ商品を同じ資料で売っているのに、そちらの数字は動きません。去年は営業研修を入れ、SFA(営業支援...
続きを読む
2026/8/21
幹部を採っても経営は動かない——外部から来た右腕...
外部から幹部を採用しました。面接を重ね、報酬も相応に積み、入社後の役割も決めました。それなのに半年たっても、経営会議で決まることの数が変わりません。担当が増え、肩書きも増えたのに、...
続きを読む
2026/8/21
評価制度が運用されないのは担当者のせいではない—...
評価シートは配られています。等級表もあります。目標設定シートには期首の欄がきちんと埋まっています。それなのに、期末の評価が期日どおりに集まりません。一次評価から二次評価、最終決定ま...
続きを読む
2026/8/7
プロジェクト炎上の立て直し——社内の人間だけでは...
納期は何度も延び、ベンダーと社内は互いに責任を押し付け合い、それでも経営会議では「巻き返せます」と報告される。炎上し始めた現場では、こういう時間だけが過ぎていきます。止める権限を持...
続きを読む
2026/7/31
PMOが形骸化するのは担当者のせいではない——機...
PMOを設置したのに、気がつけば議事録係と報告資料の作成係になっている。会議の数だけは増えたのに、プロジェクトは相変わらず遅れている——。PMOを導入した企業から、こうした声をよく...
続きを読む
2026/7/24
業務改善コンサルの依頼で失敗しないために——依頼...
ツールを入れた。会議も減らした。改善プロジェクトも立ち上げた。それでも残業は減らず、気がつけばプロジェクト自体が止まっている——。自力の業務改善に手を尽くした会社ほど、次の一手とし...
続きを読む
完璧な準備より、動き出すことの方がずっと価値がある。
まずはご相談ください。


